El mismo hierro, distinta cuenta de resultados: por qué entre dos baterías idénticas hay un 30% de diferencia
Dos baterías gemelas del mismo fabricante, con la misma potencia, el mismo punto de conexión y la misma garantía pueden cerrar el año con hasta un 30% de diferencia en ingresos según quién la opere. El panel de almacenamiento de RENMAD UsefulAI 2026 le puso número a esa brecha y señaló dónde se gana, en la letra pequeña del contrato que firmas con quien la opera.
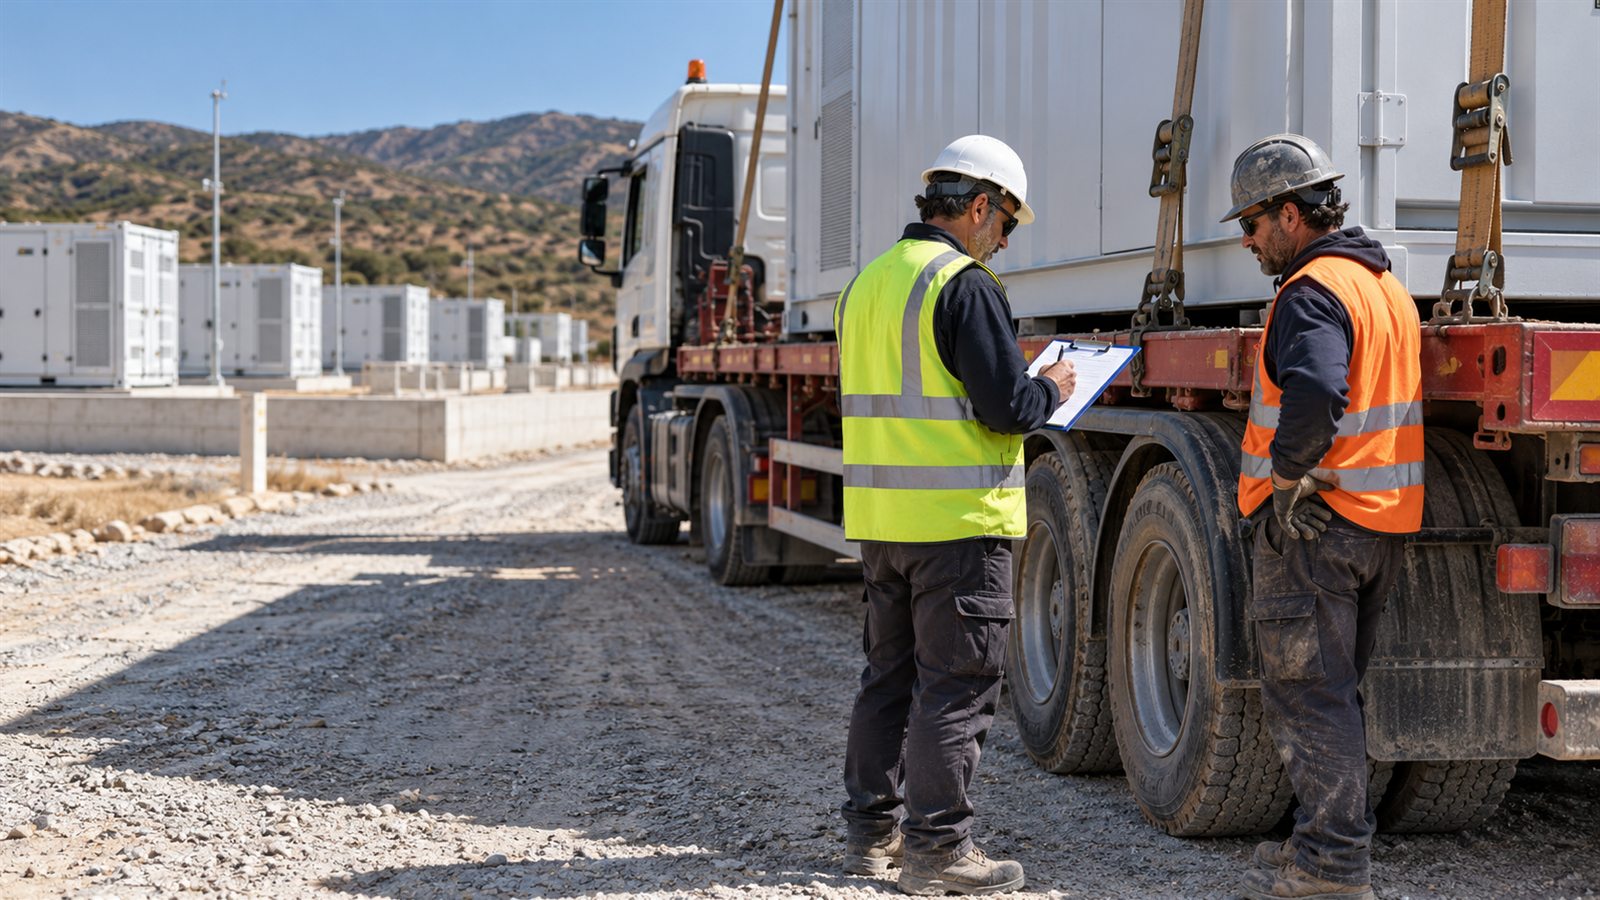
Imagina dos baterías gemelas, del mismo fabricante, con las mismas horas, el mismo punto de conexión y la misma curva de garantía del mismo proveedor. Ponlas juntas y no hay ingeniero capaz de distinguirlas. Al cierre del ejercicio, una habrá ingresado hasta un 30% más que la otra. La única diferencia está en quién las opera.
En la sesión del 2 de junio de 2026 en Madrid, Cristina Corchero, directora técnica y fundadora de Bamboo Energy, preguntó si el mismo hardware puede rendir de forma completamente distinta según la calidad del software. Juan Galiardo, Regional Manager de Entrix en Iberia, contestó que sí, con una condición previa. Hay que comparar «manzanas contra manzanas», porque las restricciones de cada activo pueden tener un impacto enorme. Hecha así la comparación, «no estamos hablando de una diferencia pequeña de 1 o 2 puntos porcentuales, estamos hablando de casos en los que puede haber deltas del 20 o 30%». En Alemania, donde Entrix lleva cinco años operando baterías, dice que ve ese delta.
El cálculo que hay que rehacer cada quince minutos
Una batería cobra en varios mercados a la vez, diario, intradiario continuo, banda y activación de secundaria, control de tensión, cada uno con su ventana y su precio, y el megavatio que vendes en uno ya no lo puedes vender en otro. Ese cálculo hay que rehacerlo cuatro veces por hora durante toda la vida del activo, atendiendo al estado de carga, a la degradación y a una liquidez tan baja como la española, que obliga a fraccionar el volumen para que las órdenes casen. Y con una cartera hay que optimizar cada activo y después el conjunto. «O sea, teoría de juegos», resumió Galiardo. La conclusión la dejó en primera persona. «Yo creo que eso, pedirle a un equipo de trading que lo ejecute en tiempo real, sin error, es básicamente imposible.»
Puesto a elegir dónde pondría el presupuesto de los próximos dos años entre previsión de precios, optimización y ejecución, Galiardo eligió lo que la moderadora etiquetó en el acto de disruptivo, y lo acotó al momento, porque «si tuviera que poner peso en alguna en esta fase, la pondría mucho más en la optimización y en la ejecución que en la predicción de precios». En España, dijo, hay una experiencia enorme de predicción de precios y ahí a lo mejor hay menos que añadir. Lo que se paga es la coordinación, porque «tendrías una predicción de precios increíble, pero si luego la ejecución no se hace de manera automatizada y hay una alerta que le salta a alguien y hay que estar mirando, oye, pero esta orden la pasa o no la pasa, ya se te ha pasado del arroz».
La brecha se ensancha en los años flojos
Aquí el 30% deja de ser una curiosidad de operación y pasa a ser un problema de inversión. Galiardo lo planteó como expectativa. Cuando el mercado reparte mucho dinero, a lo mejor el delta en porcentaje es más bajo, porque con margen por todas partes acertar es más fácil. Cuando los ingresos se compacten, cree que será mayor. Y los años flojos son justo los que tu modelo financiero no aguanta.
Los índices públicos de ingresos lo enseñan mes a mes. En Gran Bretaña, la batería de referencia pasó de unos 41.000 £/MW/año en febrero de 2026 a unos 70.000 en marzo, un 69% más en un mes. Lo que cambió fueron los diferenciales del diario, de 40 a 89 £/MWh, y la aportación del mecanismo de balance, que se duplicó. Si los ingresos se mueven así de un mes para otro, lo que decide tu año es estar en el mercado que toca en el cuarto de hora que toca.
En España el problema viene por el otro lado. A 29 de septiembre de 2026 el mercado diario español acumulaba 906 horas con el precio en cero o por debajo, recuento nuestro sobre los ficheros diarios de OMIE, concentradas en las horas centrales de sol, y UNEF situaba el mayorista de las tardes de este verano en los 250 €/MWh. Las referencias públicas de arbitraje ibérico sitúan 2025 en unos 130.000 €/MW, y son cifras de captura teórica, no de ingreso cobrado. Sobre esa base, veinte o treinta puntos de delta son decenas de miles de euros por MW y año. «Mira, soy fabricante y me interesa vender baterías, pero está claro que en el futuro al final la chicha la vas a sacar en el trading y la batería se está comoditizando y eso es verdad», dijo Juan Álvarez, Senior Solutions Manager de Envision. Eso tiene un límite. Quien manda es el BMS, el sistema que protege la celda, y puede desobedecer una orden de mercado. La operación decide dentro de esos límites.
Ese 30% cabe en un contrato
La misma brecha que hoy espanta al prestamista es lo que puedes negociar en tus contratos. El 21 de septiembre de 2026 UNEF decía que la nómina de entidades que financian almacenamiento «estaría a cero», con el matiz de que hasta hace poco había una, y proponía al ICO una línea de unos 315 millones de euros anuales. La habilidad operativa se especifica y se paga.
Empieza por la garantía, donde te atas las manos tú solo. Galiardo insistió en que «es tan importante que los parámetros de garantía no se definan como ciclados diarios, sino ciclados medios anuales, porque eso es lo que te permite ciclar». Con un tope diario haces los mismos kilómetros al año, pero no puedes ciclar más en verano y menos en invierno. El esquema que describió Álvarez parte de un ciclo al día, admite una garantía flexible de uno a dos ciclos de media y tolera tres si no es de continuo, y ajusta el estado de salud al throughput, los megavatios hora que de verdad le has sacado. Esa parte no lleva inteligencia artificial, admitió Álvarez, y es modelización que acaba en un Excel.
Sigue por la función de decisión, la fórmula con la que el optimizador elige entre oportunidades. José García Franquelo, de Isotrol, contó cómo meten ahí la degradación con la unidad que entiende un comité de inversión, porque «esa degradación se llama en euros». Corchero apuntó que no todo operador europeo lo hace hoy. Los clientes de Isotrol, contó García Franquelo, les piden disciplina salvo cuando el precio da un salto que justifica saltársela. Les dicen «ponme las reglas fijas, ponme lo que dice el fabricante […] mantén su vida útil y por supuesto mantén las garantías. Pero si hay un sprint de 150 euros, a por todas». Y lo que separa a unos optimizadores de otros, contó citando a la casa que publica los índices, es cazar las oportunidades que aparecen pocas veces y pagan mucho.
Qué exigirle a quien la opera
El sector ya sabe convertir parámetros de operación en bancabilidad, porque las curvas garantizadas que pasan de 20 a 25 años son aritmética financiera. «En el modelo financiero de tú meterle 20 años a meterle 25, el TIR te sube y eso hace que sea más bancable», explicó Álvarez. El siguiente contrato que debe hacer ese trabajo es el de operación. Negocia el ciclado como media anual y exige que la degradación entre valorada en euros en la función de decisión. Compara a tu operador con un índice independiente, y mira si caza los picos raros además de acertar la media. Y pregunta si la estimación del estado de carga viene de serie o hay que comprarla aparte, porque no se mide, se estima, y el error se acumula. Ahí Galiardo dijo que, si eso mueve la aguja dos o tres puntos, «para una batería de 100 megavatios es un montón de dinero».
Asume también la autonomía que eso exige. Puestos a puntuarse de 0 a 3, ninguno bajó del 2. Galiardo dijo que «tenemos que aspirar a tres, pero con supervisión humana», siempre con un equipo vigilando 24/7 que puede tomar el control, y le puso precio al botón de validar. «Pero sí creemos que la necesidad de validación orden a orden le resta muchísima agilidad y por tanto deja dinero sobre la mesa.» García Franquelo se quedó «en el dos y medio».
Cuando Corchero les pidió repartir el valor de una batería en 2030 entre la electroquímica y la inteligencia que la opera, ninguno se puso del lado del hierro. Las respuestas fueron 90/10, 85/15 y 80/20, con la operación siempre en la cifra grande, y el 85/15 fue el de Galiardo. Después les puso una frase para completar. La ventaja competitiva definitiva en estas baterías no será tener más megavatios, sino… «megavatios hora bien utilizados».
El hierro te llega en camión, con su albarán. Ese 30% llega en el contrato de operación, y ese lo firmas tú.
Panel de almacenamiento de RENMAD UsefulAI 2026, Madrid, 2 de junio de 2026. Juan Galiardo, Regional Manager de Entrix en Iberia; Juan Álvarez, Senior Solutions Manager de Envision; José García Franquelo, de Isotrol. Modera Cristina Corchero, directora técnica y fundadora de Bamboo Energy.
Has llegado a este análisis porque ATA Insights pone inteligencia independiente sobre la transición energética delante de más de 86.000 profesionales del sector. Eso es exactamente lo que hacemos para proyectos financiados, eventos y empresas: convertir tu trabajo en alcance.
Mira cómo difundimos trabajos como este →De dónde sale este análisis
Este artículo parte de RENMAD UsefulAI 2026, 2 de junio de 2026, Madrid.
La transición energética, en tu correo
Únete a más de 86.000 profesionales que leen nuestros briefings independientes en cinco sectores.