Cazafantasmas en la cola de conexión
Polonia anda corta de cobre y ha empezado a desalojar a los fantasmas de su cola de conexión. Para los promotores de baterías con permisos de verdad, el exorcismo es su oportunidad
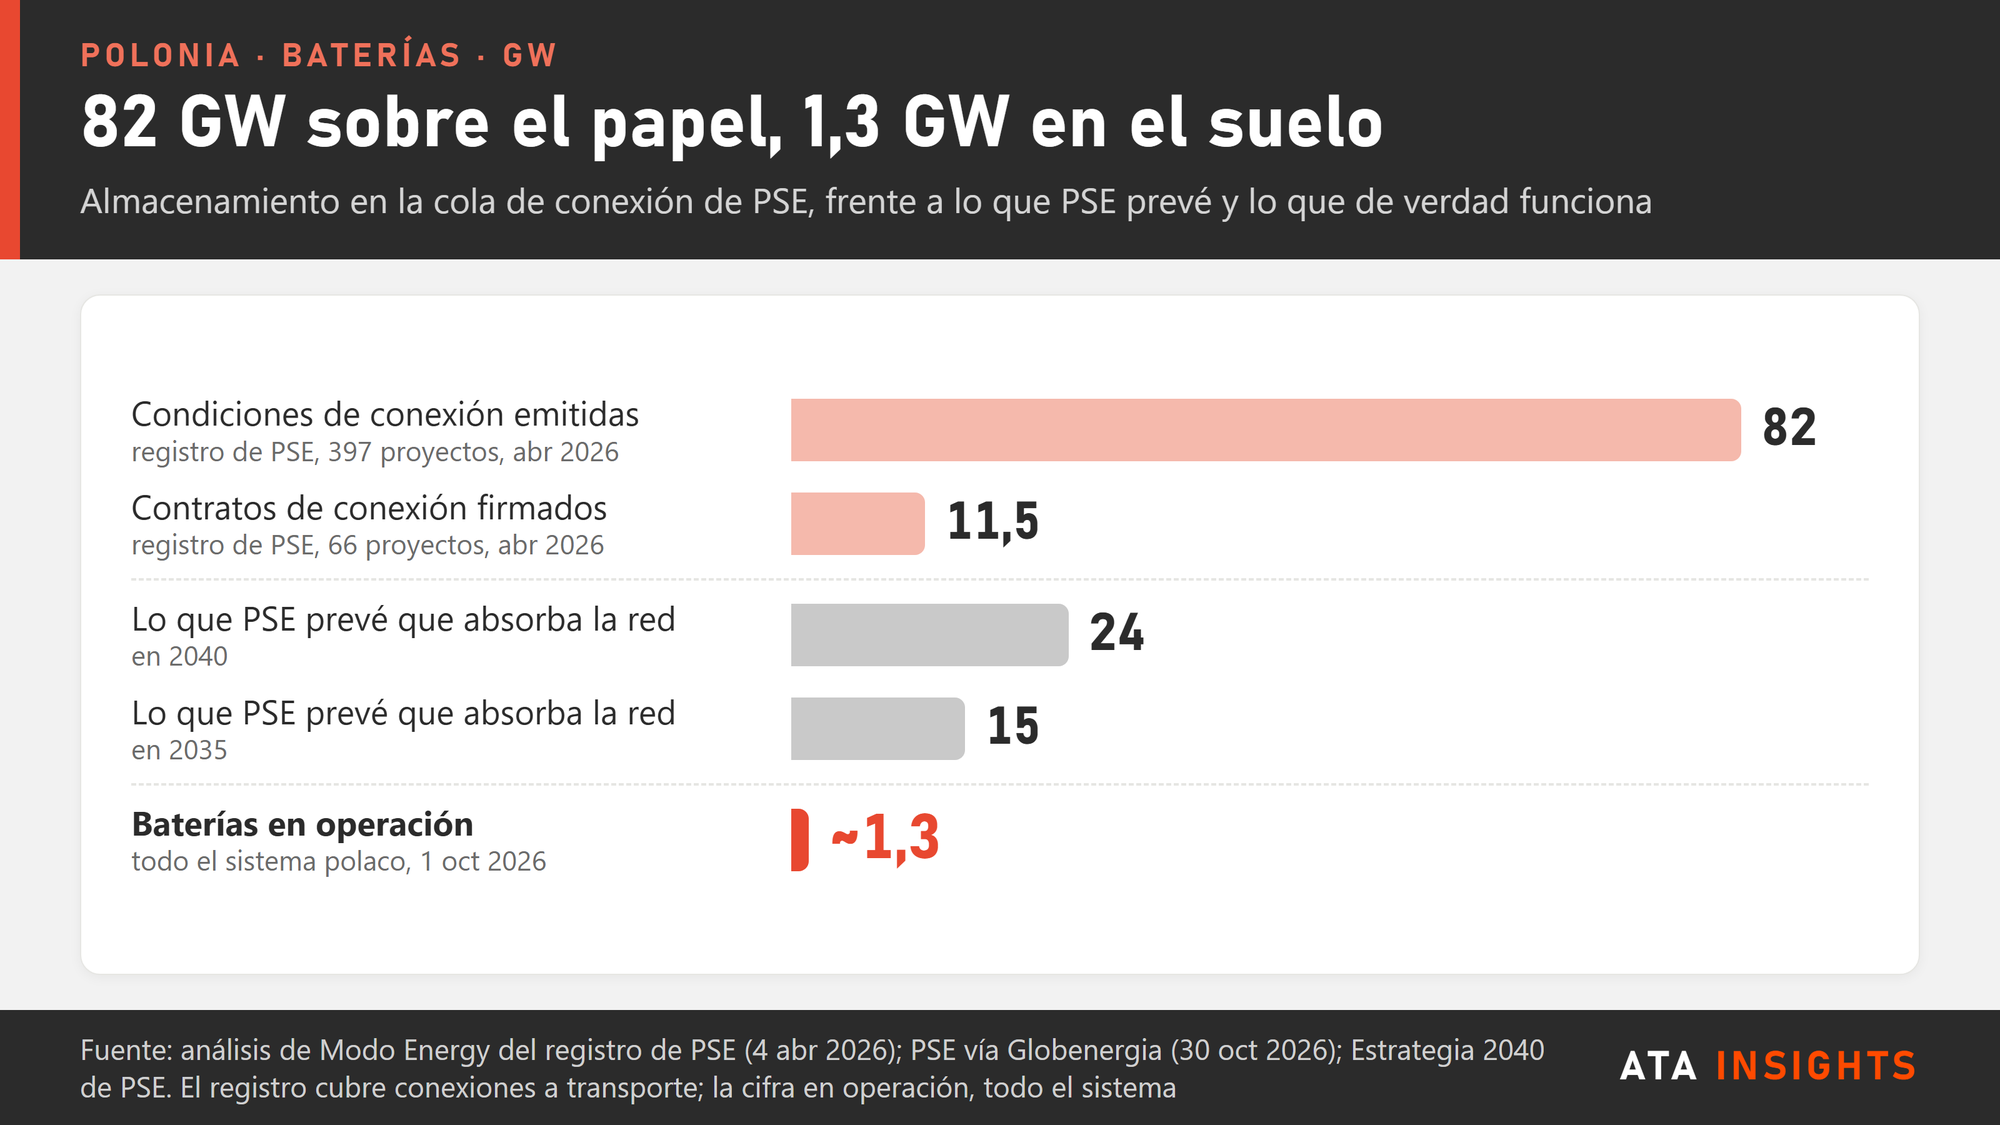
El auge polaco de las baterías es curioso, enorme sobre el papel y raquítico sobre el terreno. En abril, el análisis que una consultora de datos hizo del registro de PSE, el operador de la red de transporte, contaba 397 proyectos de baterías con condiciones de conexión por un total de 82 GW. Las condiciones son, en la práctica, una reserva de capacidad de red. Solo 66 de esos proyectos, que suman 11,5 GW, habían convertido la suya en un contrato de conexión firmado. PSE contabilizaba unos 1,3 GW de baterías en operación en todo el sistema a 1 de octubre. La cola sobre el papel triplica con creces los 24 GW de almacenamiento que PSE quiere que la red absorba para 2040.
La red ha dejado de fingir que hay sitio para todos. Desde agosto de 2025, PSE publica una lista de nudos donde rechazará de plano conexiones nuevas, y el mismo análisis no halló capacidad libre en ninguna subestación de PSE ni para 2026 ni para 2031. Los operadores de red rechazaron 4.897 solicitudes de todas las tecnologías en 2025, según el regulador, URE, frente a 7.817 en 2024. Pero sumaban 107 GW, frente a 73,58 GW. Menos rechazos, pero de más calibre.
En un webinar de RENMAD el 17 de noviembre, Jakub Dąbrowski, socio de Addleshaw Goddard en Varsovia, dio un diagnóstico claro. El objetivo de la reforma de primavera, dijo, «era en realidad librarse de los llamados proyectos fantasma del mercado, que bloqueaban la red».
Agua bendita y aval bancario
El exorcismo llegó en forma de «ley de redes» (ustawa sieciowa), una reforma de la Ley de Energía fechada el 13 de marzo de 2026, firmada por el presidente a primeros de abril y en vigor desde el 30 de abril. Sus armas son más sosas que una mochila de protones, y más letales.
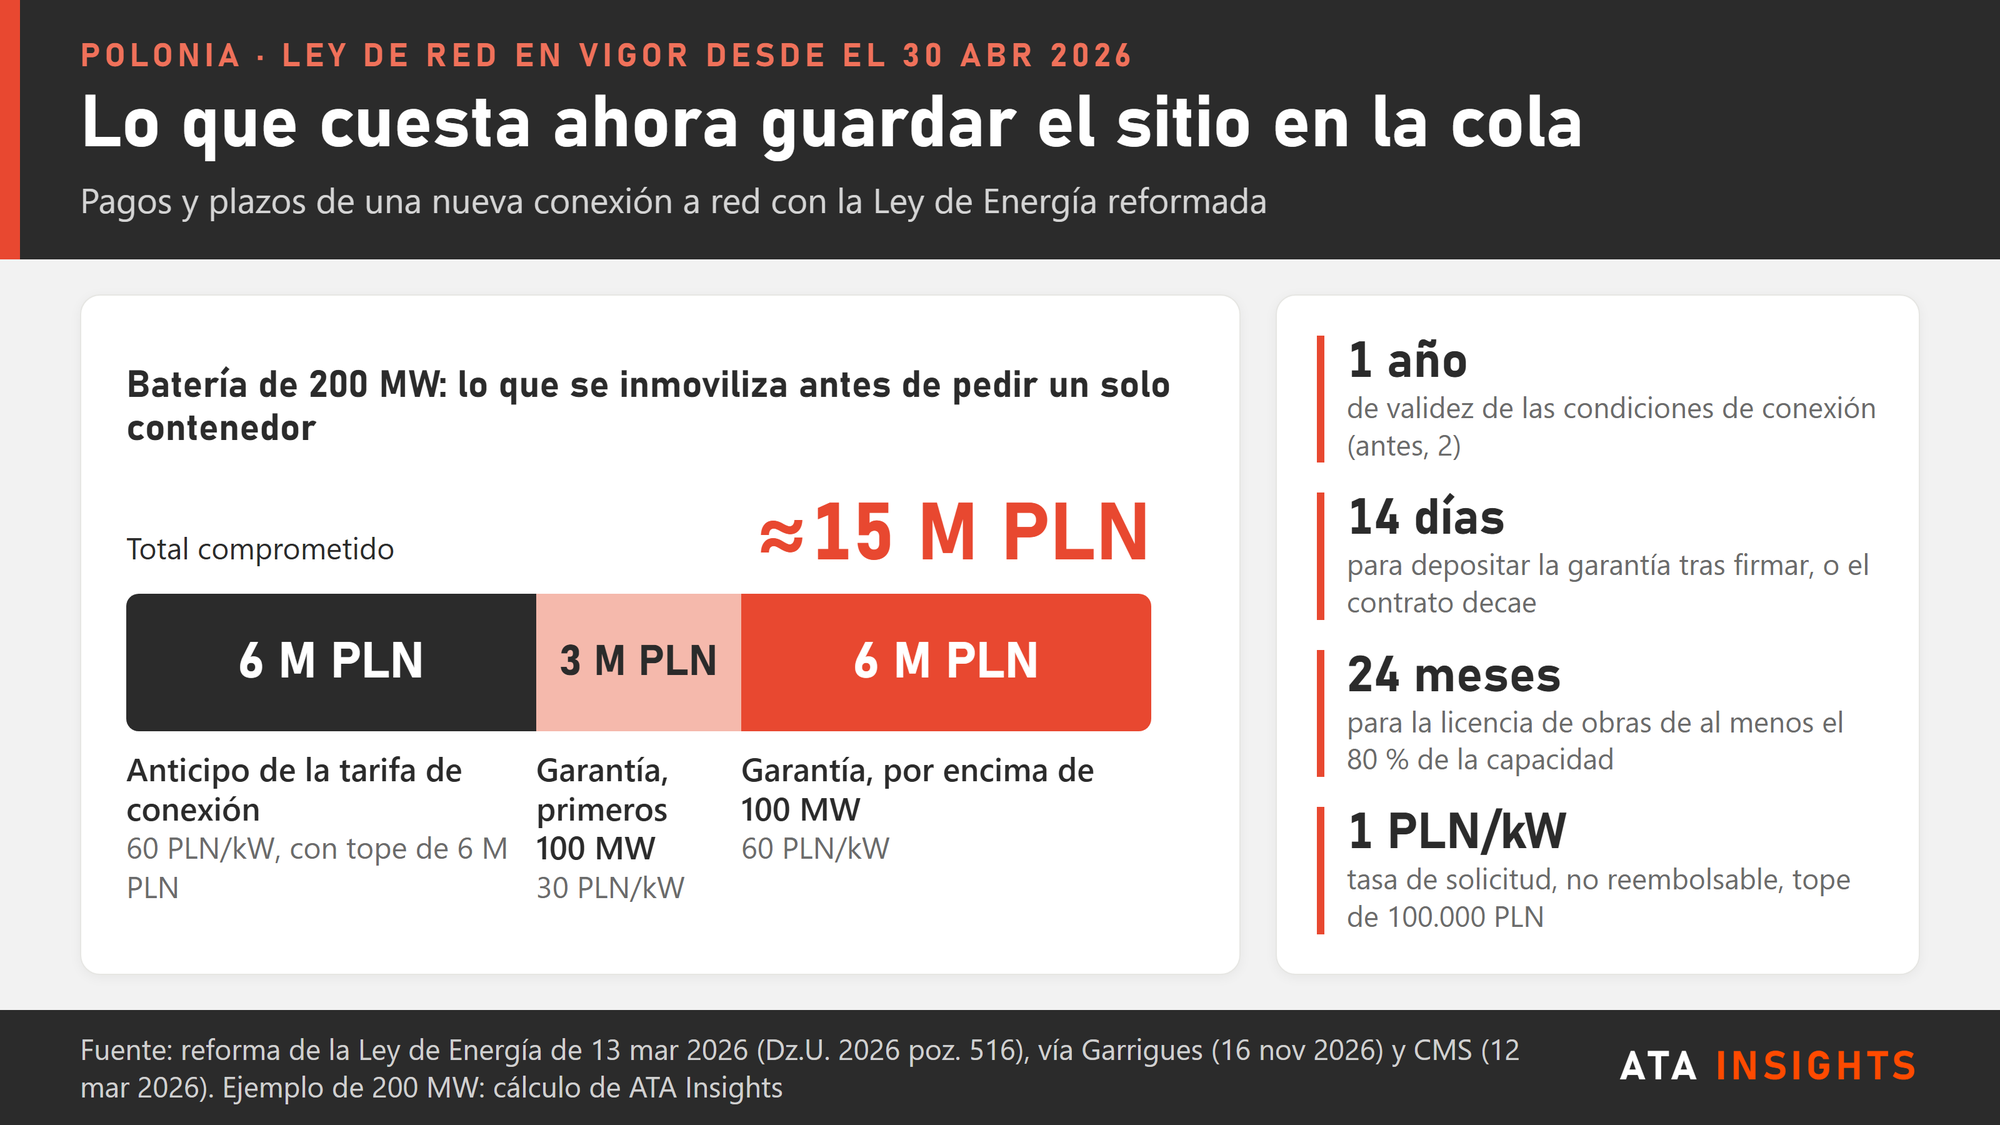
La primera es el tiempo. Las condiciones caducan ahora al año, no a los dos, así que la reserva que no se convierte pronto en contrato se evapora. Las emitidas antes del 30 de abril conservan sus dos años; las primeras sujetas a la regla nueva empezarán a caducar la próxima primavera.
La segunda es el dinero. La solicitud lleva ahora una tasa no reembolsable de 1 esloti (PLN) por kW, con un tope de 100.000 PLN. El anticipo de la tarifa de conexión se duplica, a 60 PLN por kW, hasta 6 millones de PLN. Firmado el contrato, el promotor tiene 14 días para depositar una garantía de cumplimiento de 30 PLN por kW hasta 100 MW y de 60 PLN por kW por encima, con un tope de 12 millones de PLN. Pasados los 14 días, el contrato se extingue por ley. Para una batería de 200 MW, son unos 15 millones de PLN en anticipos y garantías, comprometidos antes de pedir un solo contenedor. Una tasa de solicitud, un especulador la paga sin pestañear. Otra cosa es inmovilizar ocho cifras en un proyecto que nadie piensa construir.
La tercera es un plazo que muerde. Un proyecto de almacenamiento tiene que acreditar ahora un permiso de construcción firme que cubra al menos el 80% de su capacidad contratada en los 24 meses siguientes a la firma del contrato. Cabe una única prórroga, de hasta 24 meses, a cambio de otros 60 PLN por kW de garantía, y los retrasos ajenos al promotor cuentan como excepciones. Quien no llegue pierde el contrato por ley, y su sitio en la cola.
Para los proyectos de verdad, la reforma también ensancha la puerta. Los contratos de conexión flexible permiten al operador conectar una planta donde la capacidad va justa, con la inyección o el consumo limitados hasta tres años. El cable pooling deja ahora que una batería comparta punto de conexión con solar o eólica de otro titular, una de las pocas formas que quedan de aprovechar una conexión existente.
Quien tenía condiciones anteriores a la reforma sin contrato firmado tuvo hasta el 30 de octubre para completar su anticipo o perder el sitio; un veto tumbó la ley de este verano que iba a aplazar esa fecha. A los primeros fantasmas ya les están señalando la puerta.
Los papeles son el proyecto
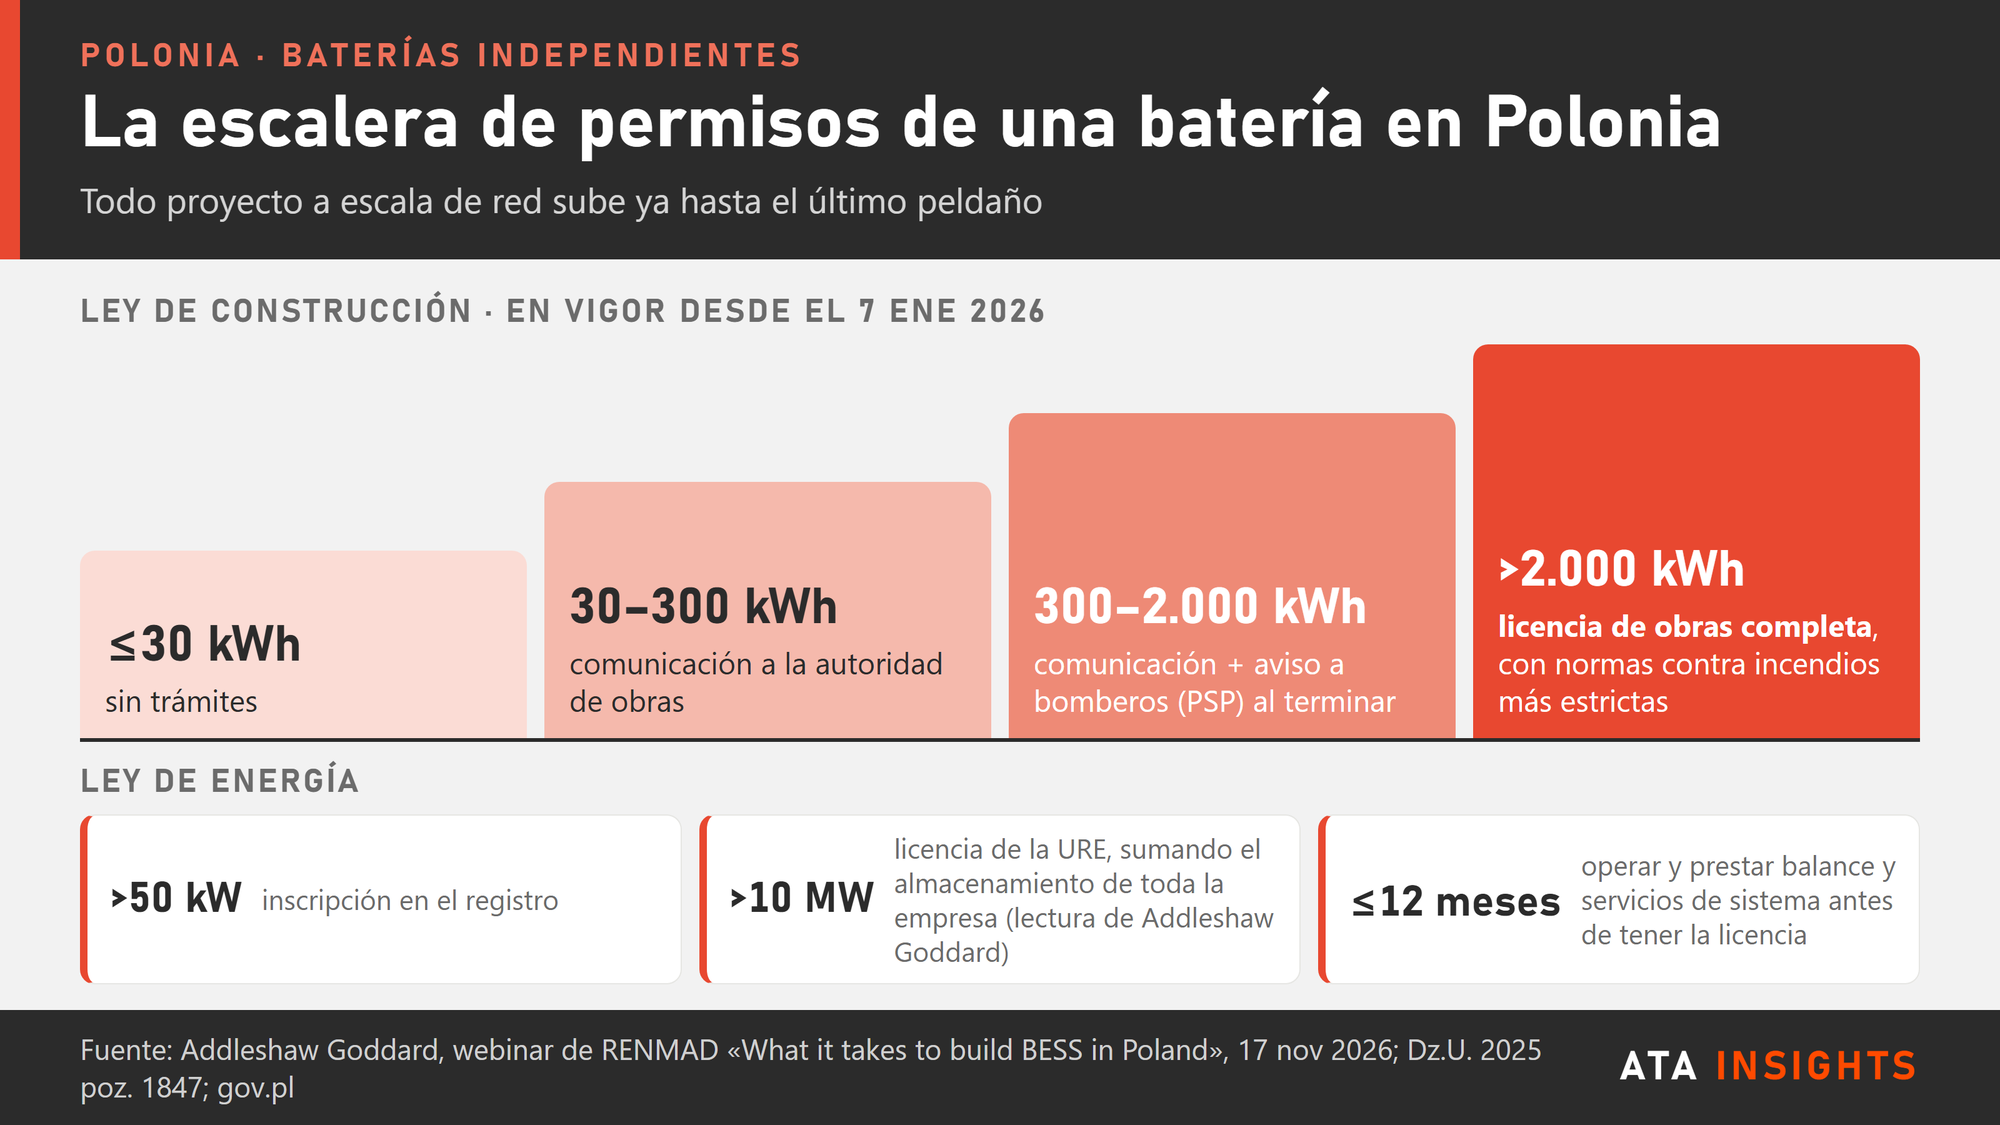
Bajo ese reloj, la torre de permisos también ha ganado peso. Con la ley de construcción reformada desde el 7 de enero de 2026, el almacenamiento fuera de edificios no necesita trámite alguno hasta 30 kWh. Por encima de 30 kWh basta una notificación, un simple aviso a la administración urbanística, y desde 300 kWh hay que avisar también al Servicio Estatal de Bomberos (PSP) al acabar la obra. Por encima de 2.000 kWh se exige un permiso de construcción completo. Cualquier batería a gran escala recorre la vía entera, con normas contra incendios más estrictas.
Es una trampa para quien compre proyectos antiguos, algunos levantados el año pasado con una simple notificación. «Hay que mirar muy a fondo en qué punto están esos proyectos en cuanto al cumplimiento de la normativa contra incendios», advirtió Dąbrowski. No es raro que un emplazamiento polaco tenga permisos separados para el parque de baterías, la subestación y el trazado del cable, y cada uno puede fallar por su cuenta.
El peligro más sutil es el cambio. Cambia de proveedor de baterías o de contenedor y puede que la implantación ya no coincida con el proyecto aprobado. Los cambios de trazado del cable o de tecnología, explicó Dąbrowski, deben contrastarse con el permiso, «porque, si no encajan, puede ser necesaria una modificación del permiso de construcción». Hasta cumplir el hito, eso se come ahora un plazo legal de 24 meses con millones de eslotis en juego; después, los plazos del mercado de capacidad y la paciencia de los financiadores.
Con las licencias hay letra pequeña. El almacenamiento de más de 50 kW debe registrarse, y por encima de 10 MW necesita licencia de URE. Pero, insistió Dąbrowski, «el requisito se activa a partir de 10 megavatios, pero calculado para toda la empresa». Una cartera de emplazamientos de 9,9 MW bien recortados se suma entera, según su lectura. Queda algo de aire: una planta puede operar, participar en el mercado de balance y prestar servicios al sistema hasta 12 meses antes de obtener la licencia, lo que calificó de «total, totalmente legal».
De ahí su consejo a los financiadores. Lo primero, preguntar si la batería tiene de verdad todos los permisos, porque «si llega una impugnación después del permiso de construcción, la obra puede quedarse parada a mitad de camino». Su veredicto: «la due diligence de permisos es el elemento más importante de cualquier project finance». Los retrasos imputables al propietario, como el recurso de un tercero, no suelen poder repercutirse en el contratista EPC.
De la cola al enchufe
Un contrato de conexión es hoy un activo escaso, pero todavía no genera ingresos. Grzegorz Siemieniuk, director sénior de proyectos de Electrum, un contratista EPC, explicó qué hay en medio. En un emplazamiento con un contrato de conexión de 133 MW con PSE, su calendario de obra tuvo que abarcar la subestación del operador, no solo sus trabajos. Los informes de avance pueden engañar: «Un porcentaje de obra ejecutada, por sí solo, nos dice poco sobre el grado de preparación». Recomienda un registro donde cada condición para la puesta en tensión tenga un responsable y un documento que lo acredite. Y las puertas tampoco se abren solas: «La puesta en servicio no es lo mismo que la operación comercial, y ninguno de estos pasos se deriva automáticamente del anterior».
Los ingresos no ofrecen atajos. En la subasta del mercado de capacidad del 11 de diciembre de 2025, con entrega en 2030, el precio cerró en 465,02 PLN por kW y año, más del doble que el año anterior. Pero el coeficiente de firmeza de las baterías (de-rating), la parte de su potencia nominal que el mercado paga, cayó al 13,39%, frente a cerca del 60% un año antes y el 95% dos años antes. Así, unos 5,1 GW de almacenamiento físico se llevaron apenas unos 685 MW de obligaciones, y esos contratos traen sus propios hitos. El 18 de noviembre, URE aprobó además el límite de PSE, vigente desde el 1 de diciembre, a la velocidad de rampa de las baterías en la regulación secundaria (aFRR), el servicio automático que reequilibra el sistema en minutos. El dinero irá a las plantas bien construidas y conectadas a tiempo.
¿A quién vas a llamar?
En Polonia, un contrato de conexión era una opción barata. Ahora es una obligación cara con fecha de caducidad, y justo eso le da valor. Un contrato respaldado por un permiso de construcción limpio, un diseño conforme a la normativa contra incendios y un plan de licencias es un activo bancable y vendible. Unas condiciones sin permisos detrás son un pasivo, con precio por kW.
Los promotores que guardaron sus reservas en un cajón las venderán o las dejarán caducar, y los compradores con músculo financiero y buenos abogados podrán hacerse con lo que sobreviva a la due diligence. Parte de la capacidad que libere la reforma, apuntó Dąbrowski, puede ir al almacenamiento, del que PSE espera 15 GW en 2035, dos tercios de ellos en las tensiones más altas. Antes del 30 de abril de 2028, PSE y las mayores distribuidoras deberán tener un sistema público en línea de seguimiento de solicitudes. Con la cola a la vista, ya puedes hacer planes.
La red polaca no tiene más cobre que en marzo, solo menos okupas. Para el promotor que revisa sus permisos antes de comprometer capital, cada fantasma que se marcha deja algo que en Polonia anda muy escaso últimamente: un hueco.
Has llegado a este análisis porque ATA Insights pone inteligencia independiente sobre la transición energética delante de más de 86.000 profesionales del sector. Eso es exactamente lo que hacemos para proyectos financiados, eventos y empresas: convertir tu trabajo en alcance.
Mira cómo difundimos trabajos como este →De dónde sale este análisis
Este artículo parte del webinar de ATA Insights / RENMAD What it takes to build BESS in Poland: from blueprint to operation. Puedes ver la sesión completa bajo demanda.
La transición energética, en tu correo
Únete a más de 86.000 profesionales que leen nuestros briefings independientes en cinco sectores.