Configuración de fábrica: lo que el Maxxen Day revela sobre el auge del almacenamiento en Europa
Más de 260 personas de toda Europa viajaron a una fábrica del Egeo turco para ver cómo se montan baterías. Lo que de verdad examinaban era un mercado del almacenamiento que pasa de los proyectos piloto a las carteras, y la incógnita de quién lo abastecerá.
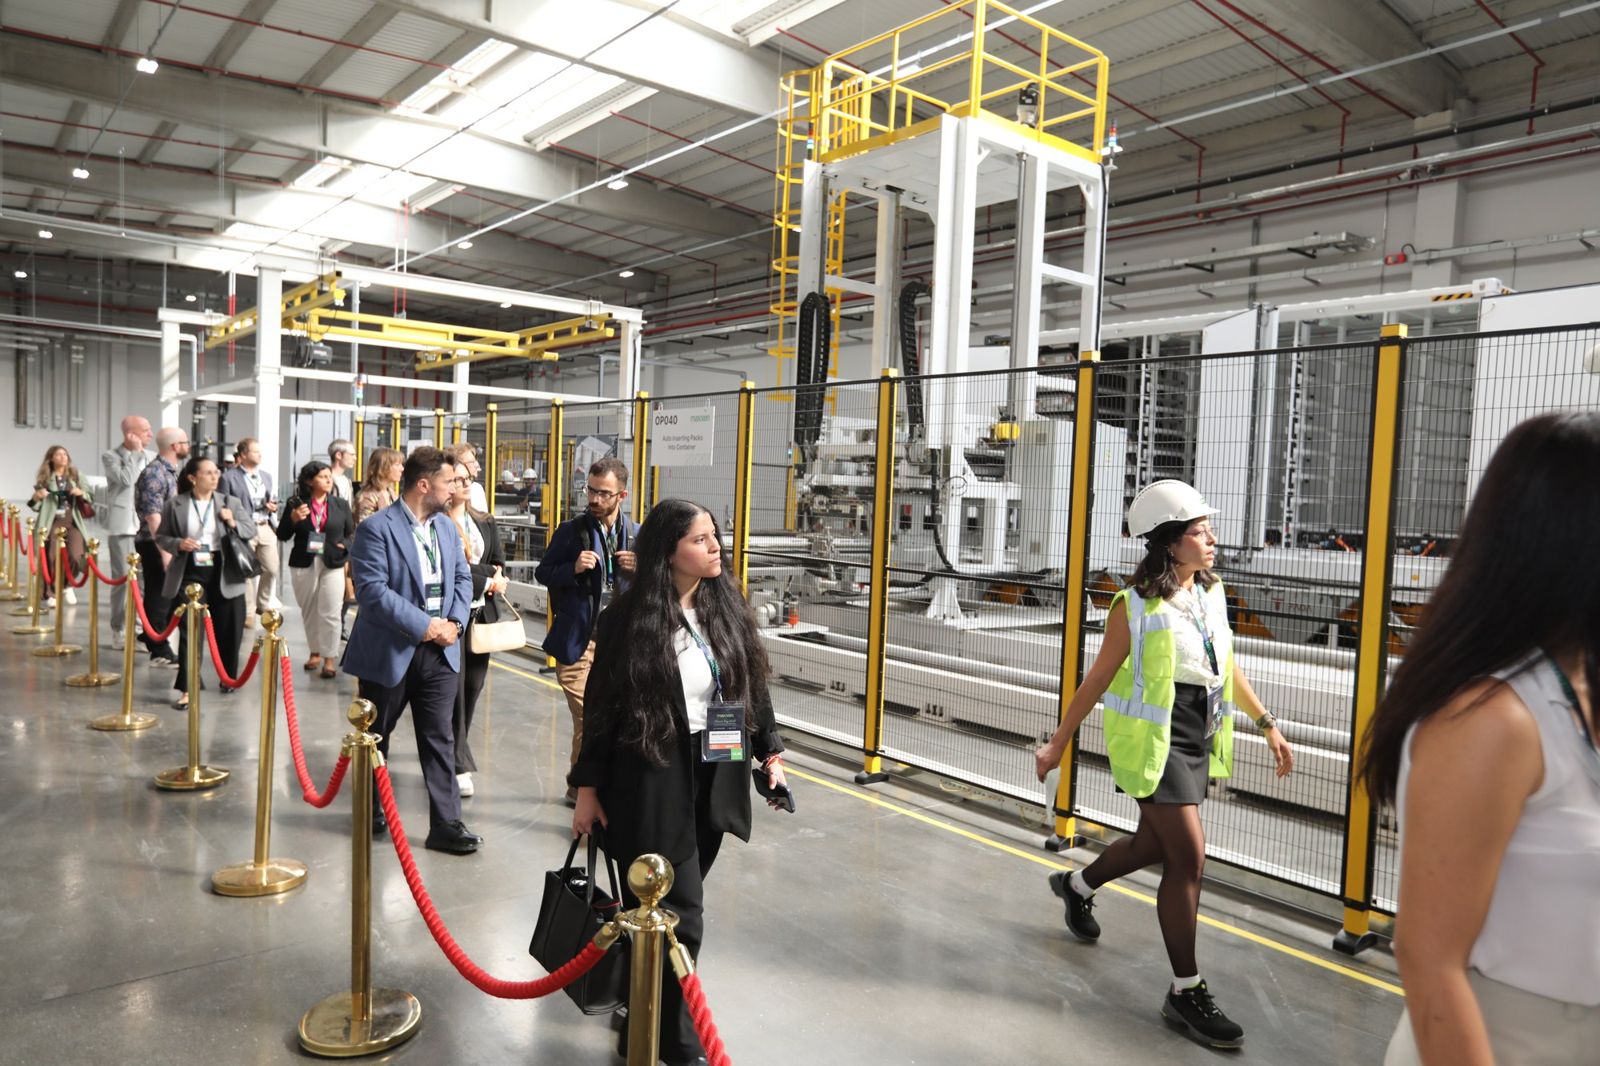
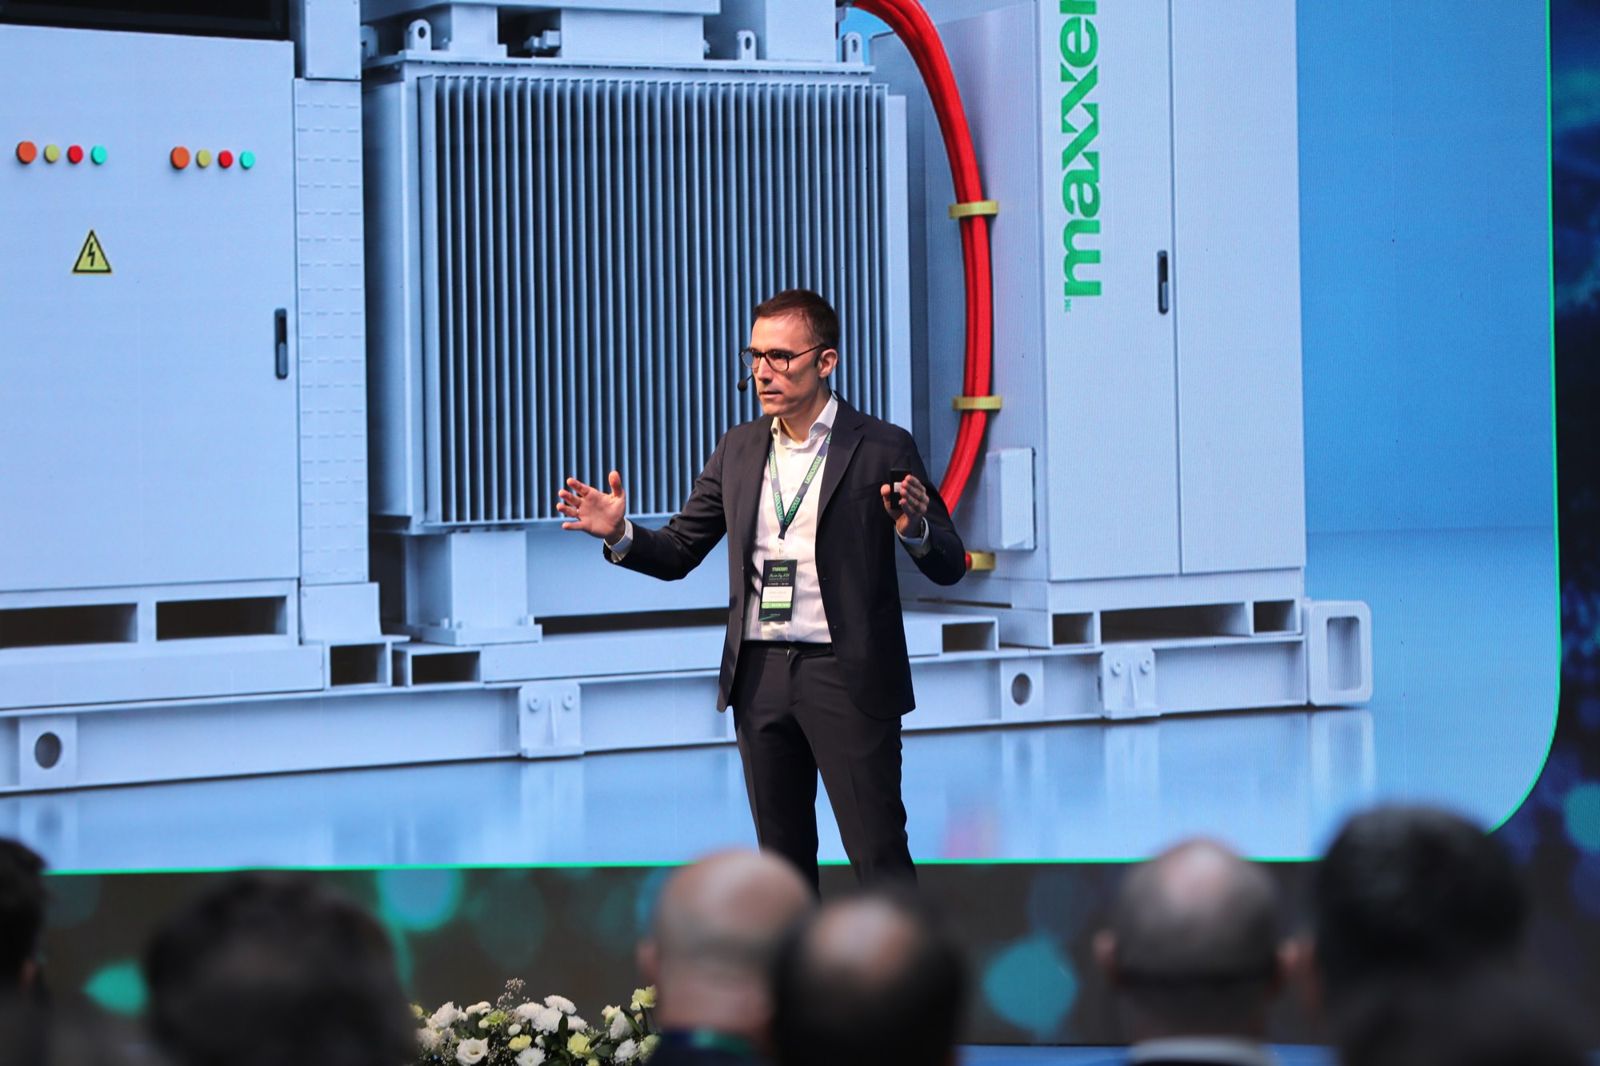
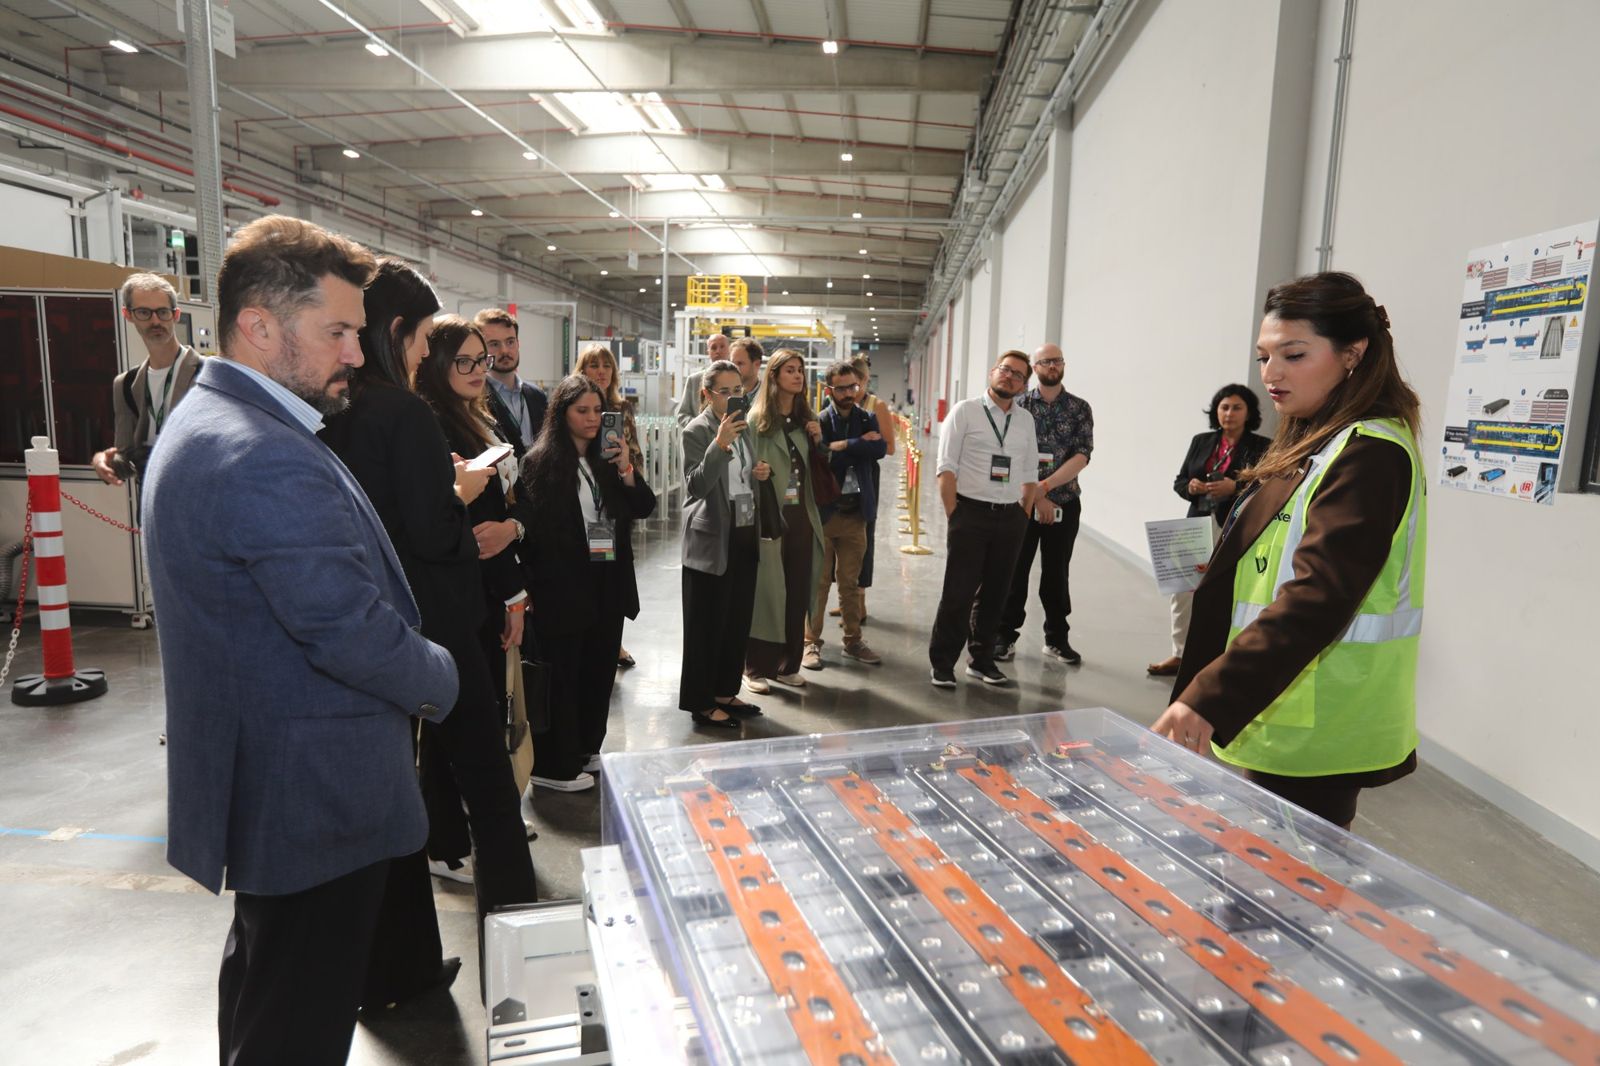
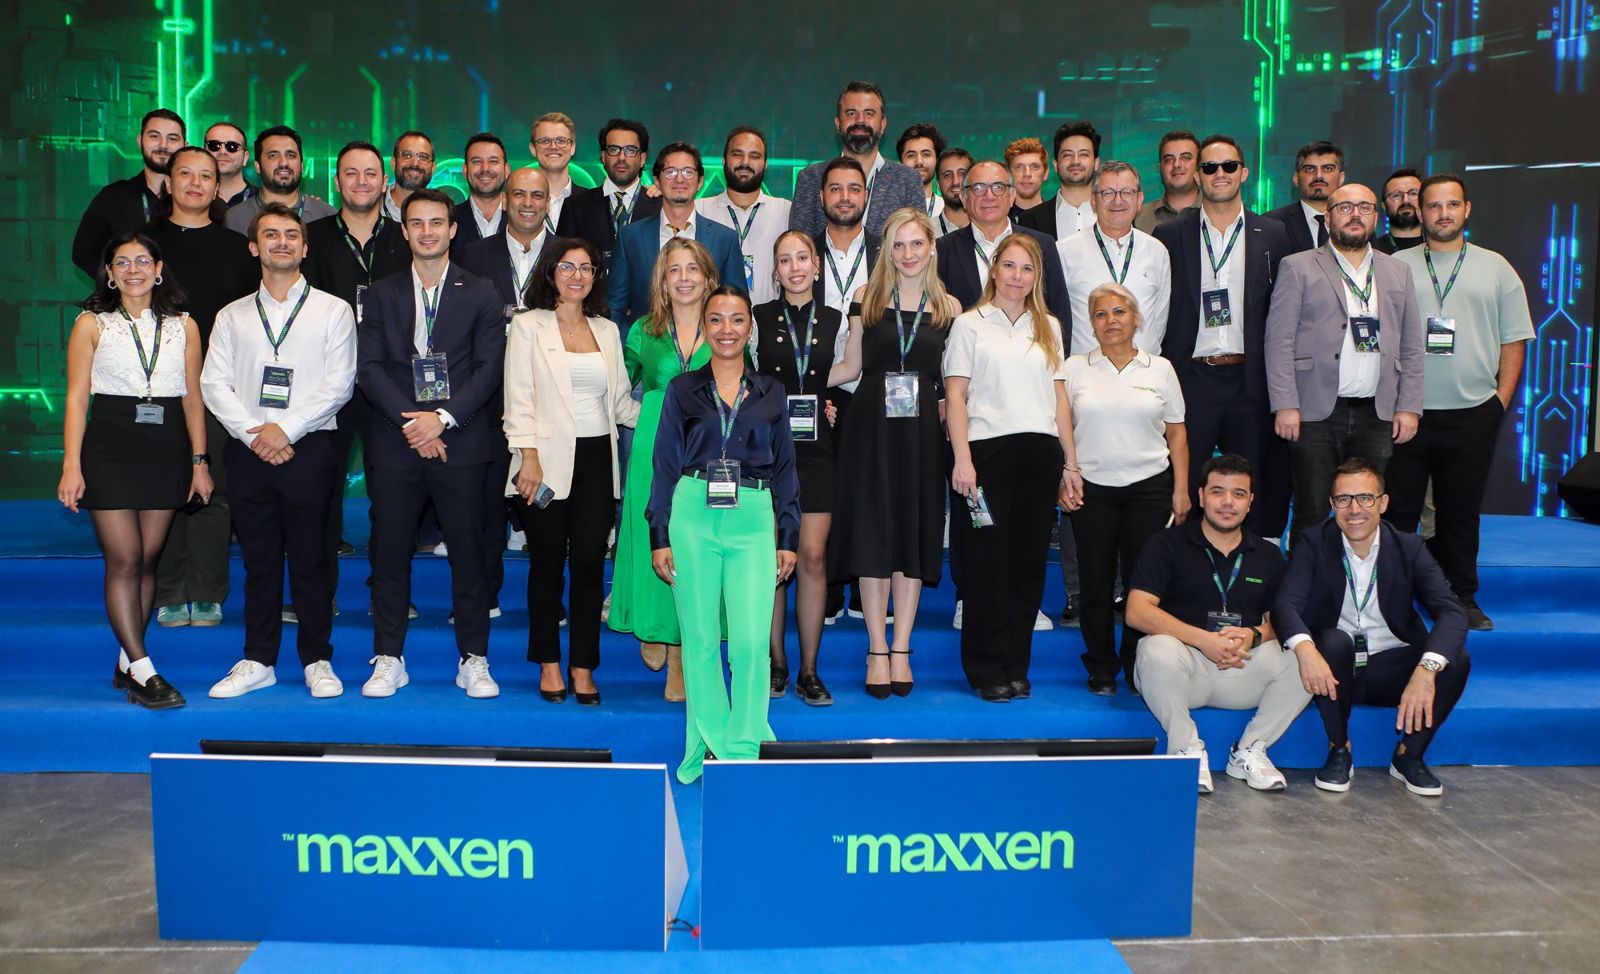
Aydın no figura en el circuito habitual de congresos de energía. El 1 y el 2 de octubre fue, por un momento, su capital. 262 invitados de 16 países europeos, de 118 empresas de toda la cadena de valor del almacenamiento, llegaron a la planta de Maxxen en el polígono industrial de Ortaklar. Siguieron a guías con chaleco reflectante a lo largo de la línea de producción, grabaron los brazos robóticos a través del cristal y se arremolinaron alrededor de un módulo de baterías para hacer a los ingenieros las preguntas que uno hace cuando está a punto de firmar. Después tomaron asiento en la propia nave y escucharon a Benchmark Mineral Intelligence, Wood Mackenzie, Clean Horizon, varios inversores y una aseguradora hablar de lo que de verdad decide este mercado, que no es otra cosa que el dinero.
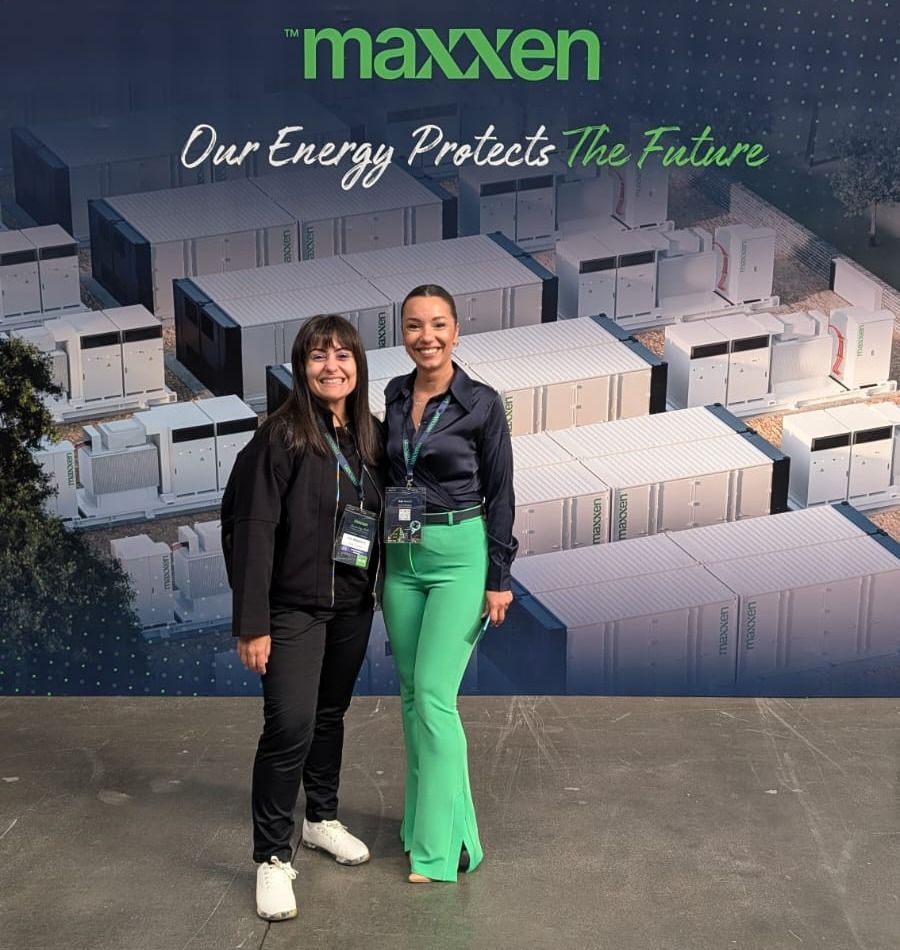
El anfitrión llegó con cifras propias. La fábrica abrió en diciembre de 2025 y desde entonces, según Maxxen, ha entregado 644 MWh en 21 proyectos, lo que por sus cuentas equivale a cerca del 5% del mercado europeo de baterías a gran escala. La planta tiene 5 GWh de capacidad anual, cuenta con las certificaciones TÜV, LEED Gold e ISO 27001 y, según la empresa, funciona con electricidad 100% renovable. "También creemos que Maxxen es el fabricante europeo de BESS que más rápido ha crecido nunca", dijo Rubén Valiente, su director general. La frase es ambiciosa, pero, a juzgar por la lista de invitados, el mercado estaba al menos dispuesto a venir a comprobarlo.
ATA Insights estuvo entre los invitados de Maxxen en Aydın, y hubo dos cosas que llamaron la atención. La primera, hasta dónde se abrieron las puertas. Los visitantes recorrieron el proceso entero, desde las células robotizadas tras el cristal y la línea de módulos hasta el montaje de los racks y los contenedores terminados, y podían pararse, grabar y preguntar a los ingenieros en cada puesto. Pocas fábricas que viven de la confianza enseñan tanto. La segunda fue la franqueza del debate. Nadie en el escenario fingió que el mercado fuera sencillo. Los servicios de balance al borde de la saturación, los ingresos que en algunos países han caído con fuerza y las preguntas incómodas sobre financiación y seguros se pusieron sobre la mesa con toda claridad, y el anfitrión no hizo nada por esquivarlos. Para un fabricante que busca compradores, esa transparencia quizá fuera el mejor argumento comercial del día.
Del piloto a la cartera
Los analistas que subieron al escenario describieron una industria en pleno estirón que, además, está cambiando de locomotora. Hasta ahora, el auge del almacenamiento en Europa lo han liderado las baterías domésticas. Wood Mackenzie anticipa el relevo. Prevé que la capacidad de almacenamiento instalada en Europa pase de 89 GWh a finales de 2025 a 857 GWh en 2035, y que los proyectos a gran escala aporten unas dos terceras partes de lo que se añada. Los gobiernos han dejado de mirar desde la grada. Las subastas de los últimos seis años han adjudicado más de 70 GW de baterías, la mayor parte a través de mercados de capacidad, y solo en 2025 se adjudicó casi tanto como en todos los años anteriores juntos. Los contratos siguen el mismo camino. Wood Mackenzie contabiliza unos 5 GW de acuerdos de offtake para almacenamiento firmados en Europa, la mayoría en 2025. Hablamos de contratos de tolling, suelos de ingresos y otras coberturas que convierten una apuesta merchant en algo que un banco está dispuesto a financiar.
Los proyectos también ganan tamaño. Según Benchmark, el proyecto medio a gran escala en Europa supera este año los 100 MWh y pasará de 300 MWh en 2027. Las duraciones se alargan, de unas 1,6 horas en los proyectos que entraron en servicio en 2023 a más de tres en 2028, y quienes tiran de la media al alza son Bulgaria, Italia, España y Polonia.
La demanda pone de su parte. Wood Mackenzie explicó a la sala que los precios de la electricidad en Europa se han más que duplicado desde el conflicto que retiró del mercado una quinta parte del GNL mundial, que las renovables ya superan la mitad del mix europeo y que la solar y la eólica cobran cada vez menos justo en las horas en que más producen. Cubrir ese desfase entre el momento en que se genera la electricidad y el momento en que se necesita es, precisamente, el trabajo por el que se paga a una batería. Si a eso se suman unos 12 GW de nueva capacidad de centros de datos previstos en Europa de aquí a 2030, con consumos que pueden dar bandazos sin avisar (una instalación de Meta en Texas redujo su consumo en 100 MW en tres minutos en mayo), la flexibilidad empieza a parecerse menos a un extra que a un suministro básico.
Antes que la química, el banco
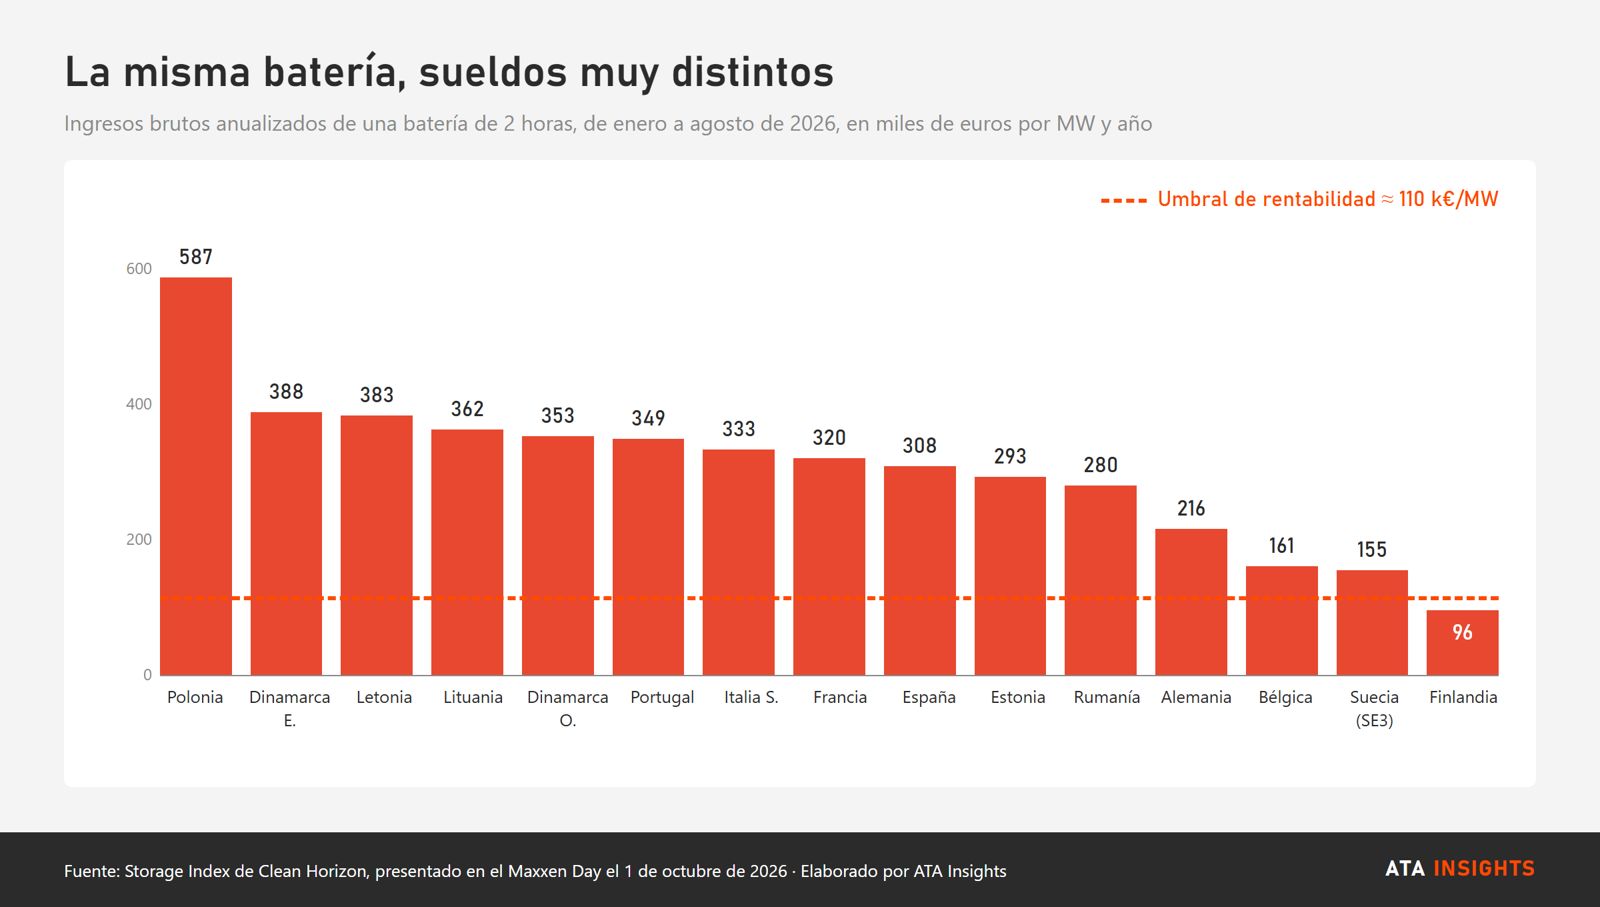
Con el crecimiento llega la lupa. El Storage Index de Clean Horizon, que modeliza lo que habría ingresado una batería estándar de dos horas, situó los ingresos brutos anualizados entre enero y agosto en una horquilla de 96.000 a 587.000 euros por MW según el país, frente a un umbral de rentabilidad de unos 110.000 euros. Polonia encabeza la tabla. Finlandia, donde las baterías llenaron el mercado de servicios de balance (servicios de ajuste) hasta saturarlo, la cierra. Al inversor le interesa sobre todo la tendencia. Los ingresos se desplazan desde los servicios de balance, que se llenan rápido, hacia los mercados diario e intradiario, donde la liquidez crece con fuerza. En palabras de Wood Mackenzie, el almacenamiento pasa de los servicios de balance al trading mientras maduran las estructuras de contratación que hacen financiables los proyectos.
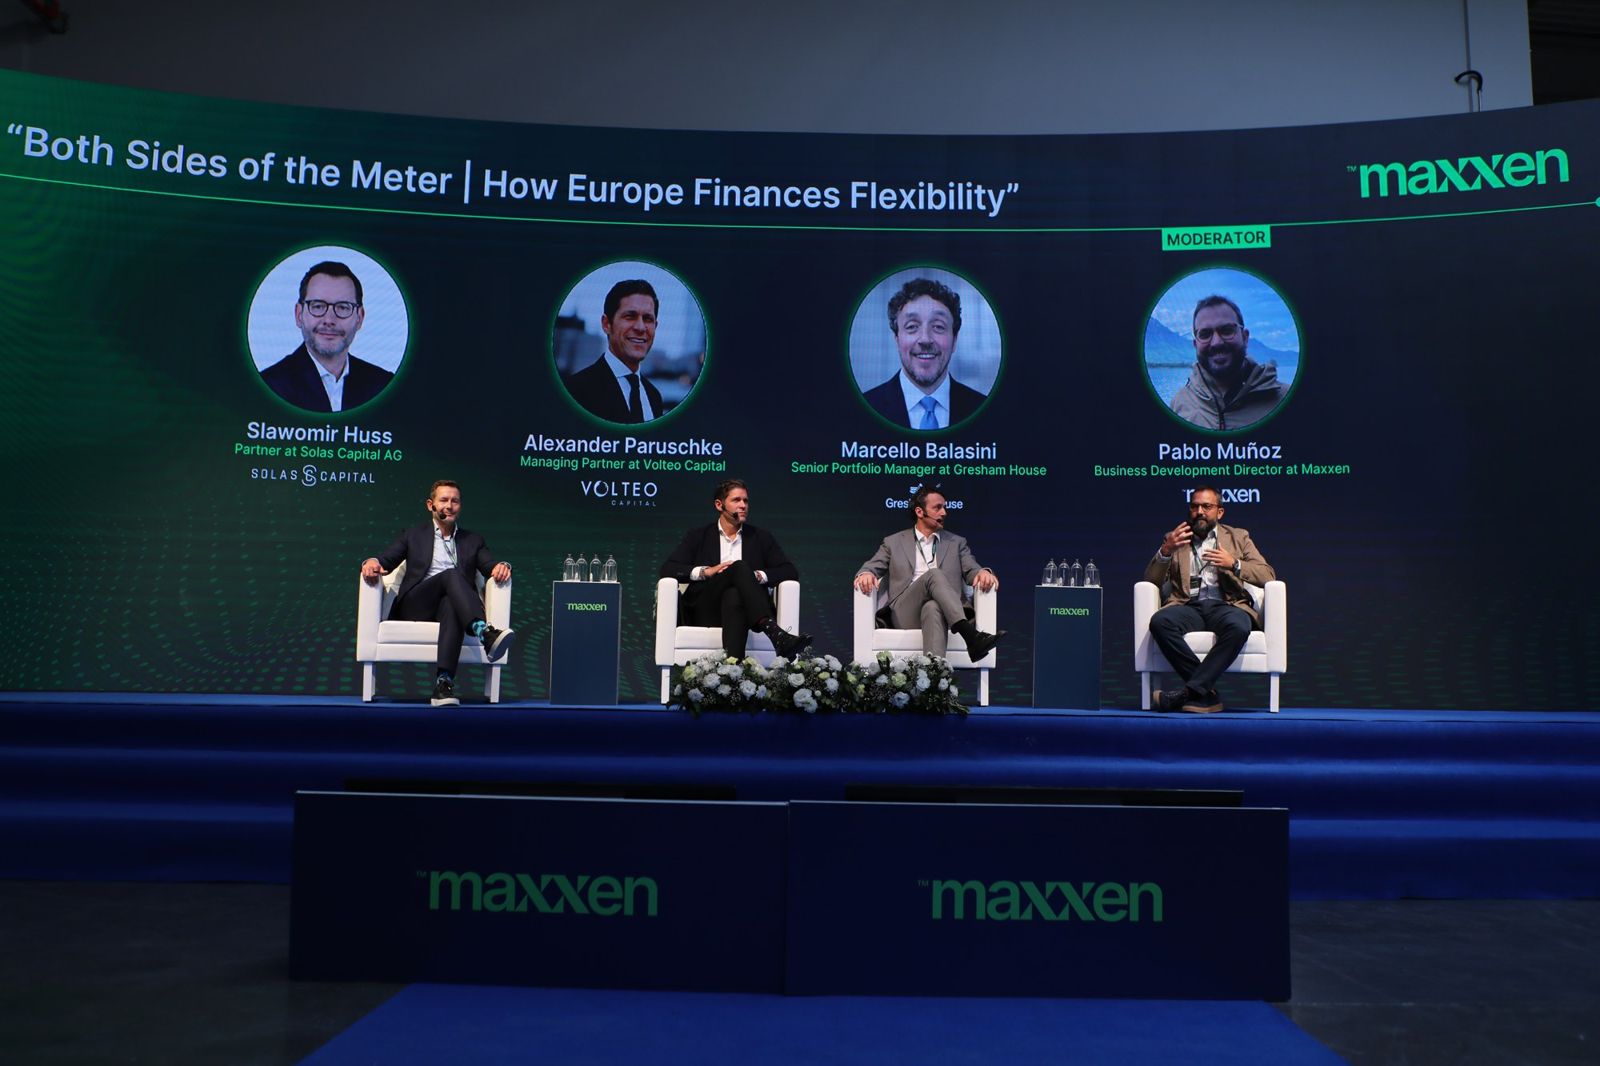
Ese giro cambia lo que el comprador le pide al proveedor. Cuando un activo tiene que operar en franjas de quince minutos durante más de una década, la disponibilidad, la eficiencia de ida y vuelta (cuánta de la electricidad almacenada se recupera), el alcance de la garantía y la calidad de los datos de operación pesan tanto como el precio por kilovatio hora. Maxxen armó el programa con esa lógica. Un panel, moderado por Pablo Muñoz, de Maxxen, sentó a Solas Capital, Volteo Capital y Gresham House para debatir cómo financia Europa la flexibilidad. Otro, presidido por Valiente, preguntó a Zagope, Luxera y Crowmie qué aprende un promotor en el camino que va del primer proyecto a una cartera completa. Munich Re aportó la mirada de la aseguradora sobre el riesgo. Y desde fuera se ha tomado nota. Menos de un año después de abrir, Maxxen ya aparece en la pirámide de bancabilidad de BESS de PV Tech Research, en la misma franja que Siemens Energy, GE Vernova y Honeywell.
Denominación de origen
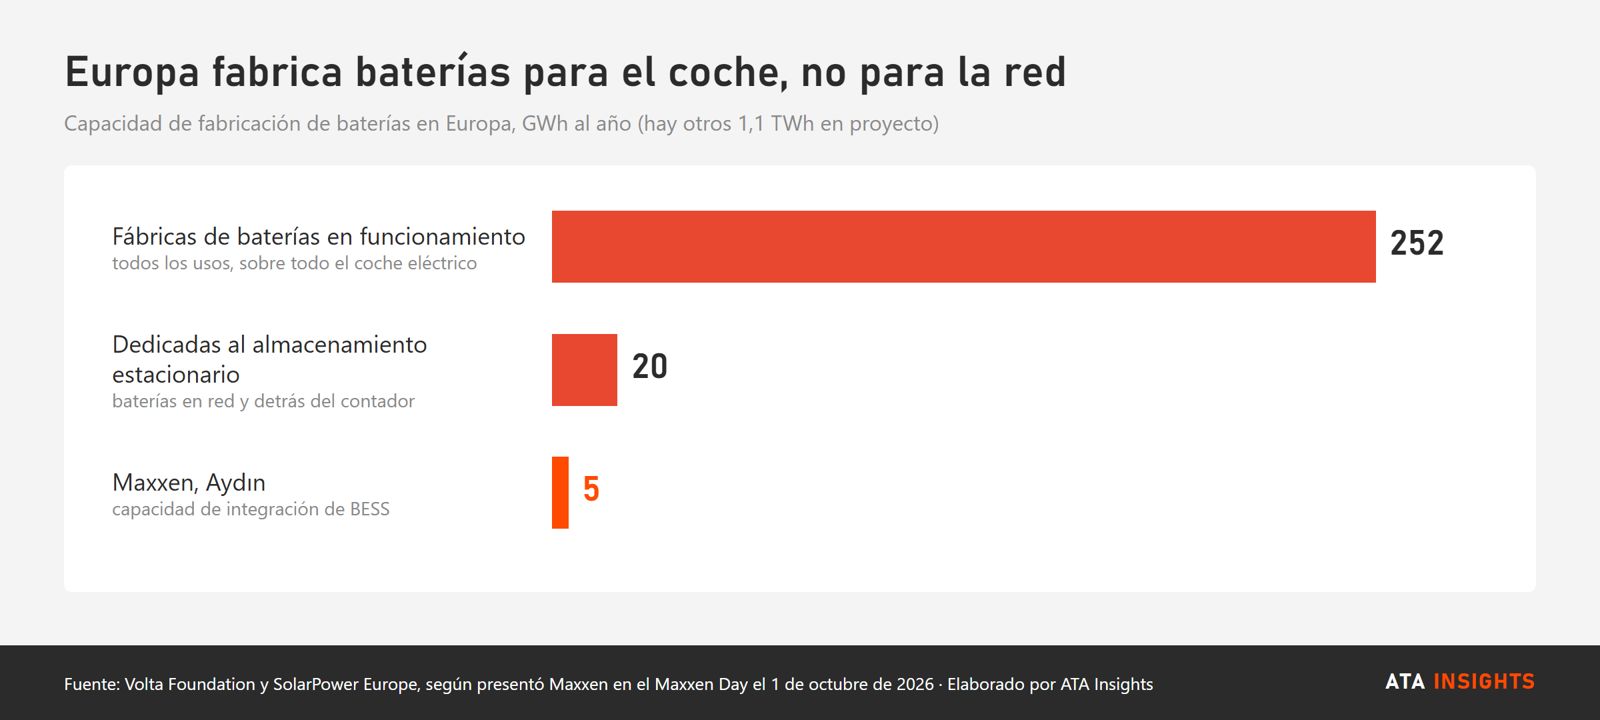
Queda la pregunta que Europa se hizo durante una década con los paneles solares y que ahora se hace con las baterías: dónde fabricarlas. Fábricas de baterías no le faltan al continente, con unos 252 GWh de capacidad en funcionamiento y más de 1 TWh en proyecto, según las cifras de Volta Foundation y SolarPower Europe que se mostraron en el evento. La mayoría abastece al coche eléctrico. Solo unos 20 GWh se dedican al almacenamiento estacionario. Maxxen puso sus 5 GWh al lado de esa cifra. La comparación no es exacta, porque Maxxen no fabrica las celdas, las importa y monta a su alrededor sistemas completos, pero el argumento se sostiene. La cadena de suministro europea del almacenamiento estacionario es tan escasa que una sola planta de este tamaño se nota.
La regulación empuja en el mismo sentido. La Industrial Accelerator Act, que la Comisión Europea propuso en marzo, aplicaría reglas de origen "made in Europe" al almacenamiento en baterías en la contratación y las ayudas públicas. Regirían un año después de aprobarse la ley para los sistemas de baterías y sus sistemas de gestión (BMS), y a los tres años también para las celdas y otro componente clave. Benchmark señaló que la propuesta, que todavía negocian el Parlamento y el Consejo, trata hoy como equivalentes a los países de la unión aduanera, lo que en su redacción actual dejaría dentro a los sistemas fabricados en Turquía. Por otro lado, la Comisión ha indicado a las entidades financiadoras que los fondos de la UE, incluidos los del BEI y el FEI, no deben ir a proyectos solares, eólicos o de almacenamiento que usen inversores y sistemas de conversión de potencia (PCS) de terceros países de alto riesgo, y alega motivos de ciberseguridad. El criterio alcanza a las empresas cuya propiedad o control radique en esos países, además del lugar donde esté la fábrica. Y desde el 18 de febrero de 2027, toda batería industrial de más de 2 kWh que se introduzca en el mercado de la UE, incluidos los sistemas a gran escala, necesitará un pasaporte digital de batería con la composición, la huella de carbono y, en los sistemas estacionarios, el estado de salud. El pasaporte lo mantiene quien introduce la batería en el mercado y se alimenta de los datos del propio sistema de gestión de la batería. Las tres piezas apuntan hacia el mismo sitio.
Visto así, la resiliencia está aguas abajo de la mina y de la fábrica de celdas. Está en quien integra el sistema, escribe el software, custodia los datos, responde de la garantía y es capaz de llevar un repuesto a una planta de Apulia o de Brandeburgo antes de que se abra la siguiente ventana de subasta. Maxxen compra las celdas a Hithium, socio suyo desde 2024, y no lo esconde. Lo que aporta, y el control que da al cliente, está en todo lo que va alrededor: módulos, racks, contenedores de 5 MWh con refrigeración líquida, skids de media tensión con capacidad grid-forming y una capa de software propia, X-Core, para la gestión de baterías, la gestión energética y el control de planta. Es justo la parte del sistema que Bruselas se ha puesto a regular, y Maxxen, con sede en Zug, la monta a un paso de los mayores mercados de Europa y conforme a estándares técnicos y ambientales europeos.
Dentro del perímetro
Turquía también se está convirtiendo en un mercado de almacenamiento por derecho propio. Wood Mackenzie la cuenta entre los recién llegados, con 2 GW / 5 GWh previstos para 2030. Eso da a Maxxen un mercado en casa en el que crecer mientras buena parte de la producción viaja hacia el oeste, y da a Europa un socio industrial dentro de la unión aduanera que ya habla el idioma de sus licitaciones y de sus normas. La empresa lo subrayó al anunciar en el evento su incorporación a SolarPower Europe, cuya consejera delegada, Walburga Hemetsberger, participó en el programa. "Como empresa europea, estamos orgullosos de contribuir a la transición energética de Europa", dijo Valiente, "y esperamos hacerlo junto a nuestros colegas de SolarPower Europe".
Una sola fábrica no va a zanjar de dónde salen las baterías de Europa. Lo que enseñó Aydın es un mercado lo bastante maduro como para pedir pruebas. Ahora los compradores quieren recorrer la línea y preguntar a los ingenieros antes de comprometerse, y los proveedores capaces de abrirles las puertas cerca de casa, con las reglas de la propia Europa, parten con ventaja para marcar el ritmo. Valiente atribuyó el mérito a su equipo en Turquía: "Nada de esto ocurre sin las personas y la cultura".
Cuando se restablece un aparato, vuelve a la configuración de fábrica. El almacenamiento europeo está pasando por algo parecido, y uno de los nuevos ajustes de serie salta a la vista: antes de firmar, toca ir a ver la fábrica.
ATA Insights asistió al Maxxen Day 2026 en Aydın (Turquía), el 1 y el 2 de octubre de 2026, por invitación de Maxxen. Las cifras de Benchmark Mineral Intelligence, Wood Mackenzie y Clean Horizon se presentaron en el evento.
Has llegado a este análisis porque ATA Insights pone inteligencia independiente sobre la transición energética delante de más de 86.000 profesionales del sector. Eso es exactamente lo que hacemos para proyectos financiados, eventos y empresas: convertir tu trabajo en alcance.
Mira cómo difundimos trabajos como este →La transición energética, en tu correo
Únete a más de 86.000 profesionales que leen nuestros briefings independientes en cinco sectores.