La batería que se paga sola
La fotovoltaica española cobra ya menos de la mitad del precio medio del mercado, y el dinero ha encontrado el remedio en la misma parcela: una batería. Cada activo asegura al otro. La póliza solo tiene una cláusula incómoda: los dos tienen que ser del mismo dueño
El 19 de noviembre, en Londres, una cotizada española de la fotovoltaica presentó a sus inversores una plataforma de 440 millones de euros para instalar unos 5 GWh de baterías antes de que acabe 2028. Las baterías no buscarán terreno nuevo: irán a sus propias plantas solares en operación, aprovechando la conexión que ya tienen. Su primer ejecutivo defendió que las baterías duplican los ingresos de esas plantas, y la compañía calcula que hibridar le ahorra más de dos años de tramitación frente a empezar de cero.
La víspera, en el webinar de RENMAD «¿Quién financia los BESS? Banca, fondos y crédito privado», un banco, un fondo, un asesor y un optimizador habían descrito el mismo movimiento desde el otro lado de la mesa. Miguel Ángel Amores, de Triodos Bank, lo condensó en una frase: «la batería […] es una cobertura en sí misma». Y lo que cubre es la planta que tiene al lado.
El sol de mediodía ya no da para comer
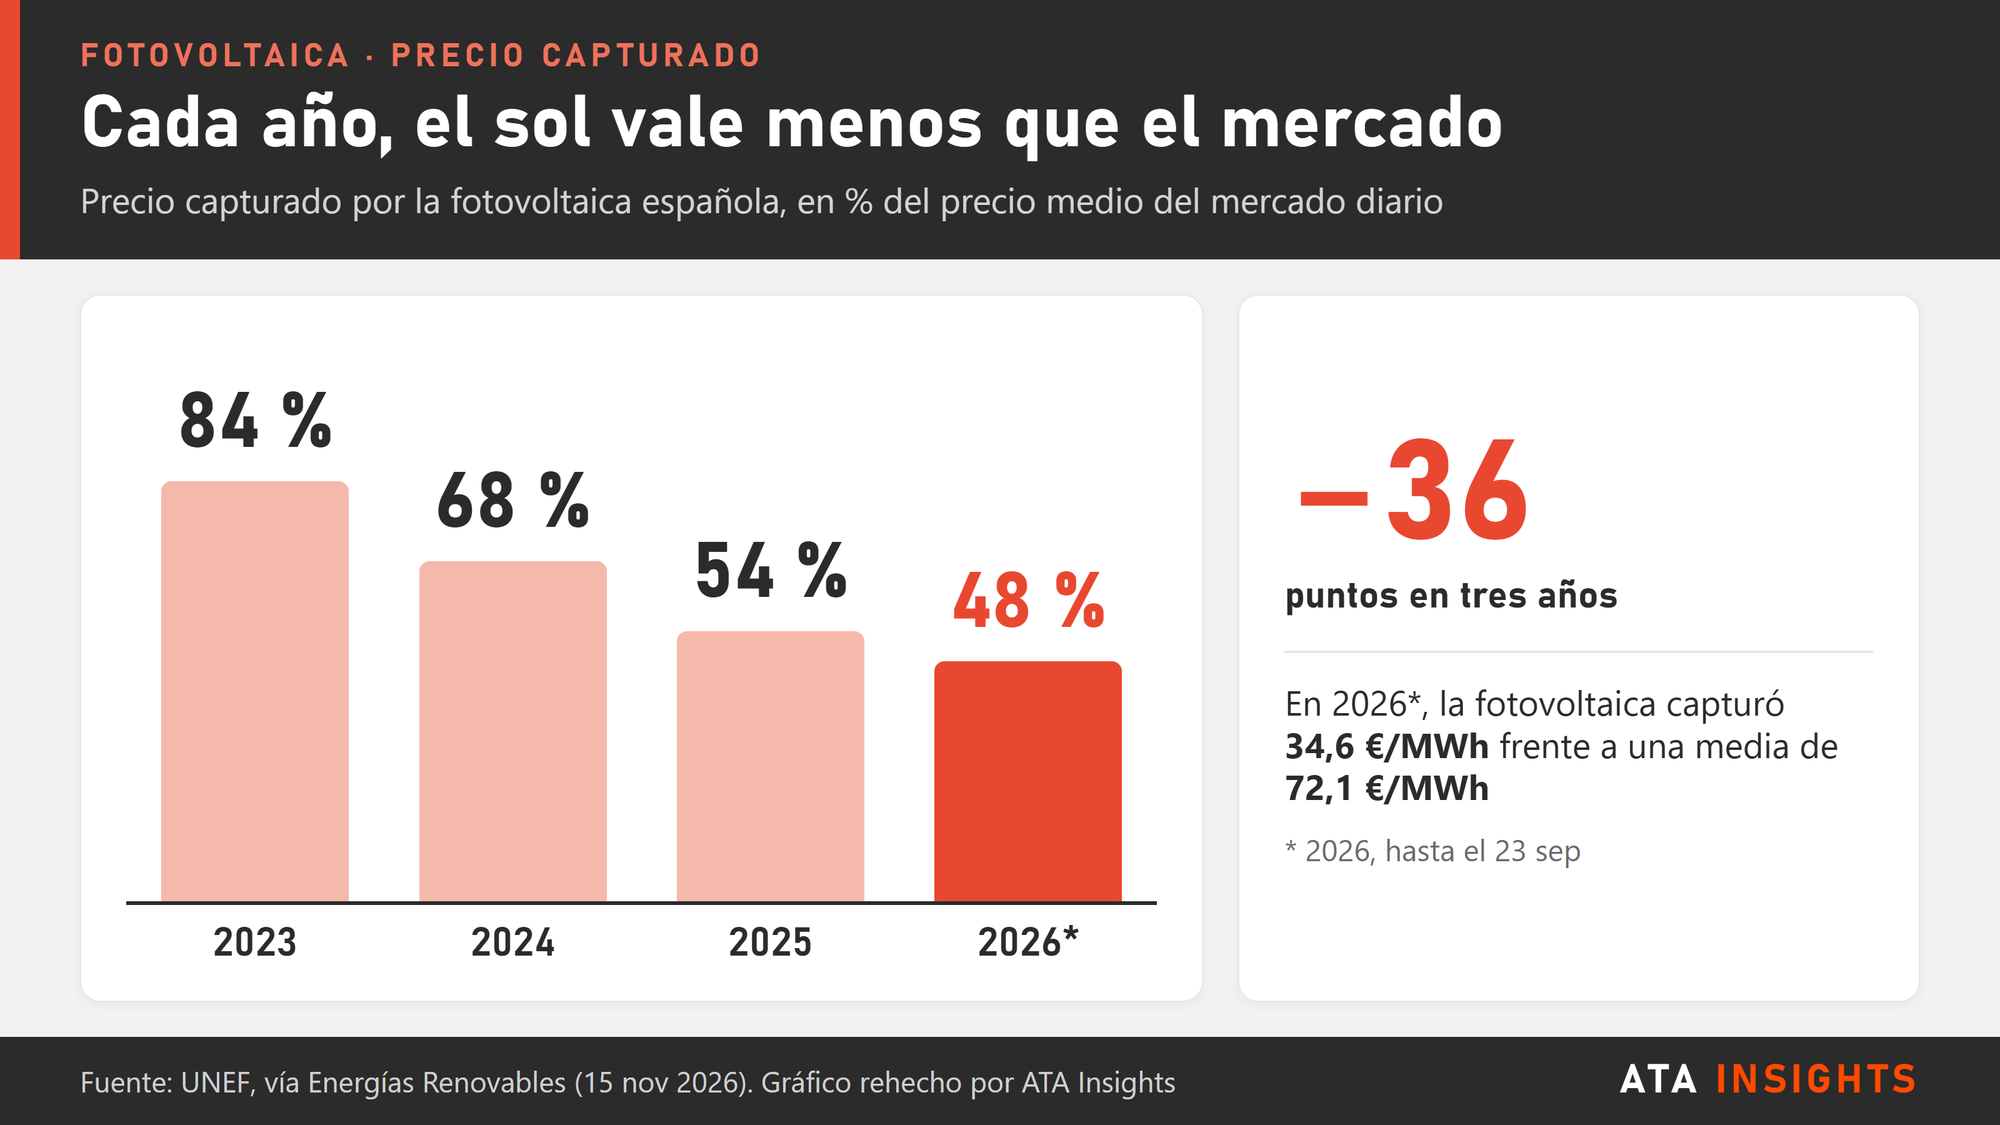
La herida se mide en precio capturado: lo que cobra de verdad una planta por cada MWh, frente a la media del mercado diario. Según UNEF, la solar española capturaba en 2023 el 84 % de esa media; en 2024, el 68 %; en 2025, el 54 %, y en 2026, hasta el 23 de septiembre, el 48 %: 34,6 €/MWh frente a 72,1. A esa fecha el año acumulaba 903 horas con precio cero o negativo.
Para quien tiene deuda, ese porcentaje marca la frontera entre pagar y renegociar. Un estudio de la Universidad de las Hespérides, con su propia metodología, situaba el precio capturado a cierre de agosto en 31,2 €/MWh: más que el coste nivelado de la energía (30,55 €), pero menos de los 33,02 € que necesita una planta tipo para atender su deuda. La planta cubre lo que cuesta; no lo que debe.
Si el gas caro maquilla el cierre del año, avisó Chema Zabala, de Alantra, será «un espejismo»: según sus cifras, este año se han instalado otros 7 GW solares, y el gas no se quedará donde está. En octubre el mercado diario pagó de media 82,88 €/MWh entre las 10:00 y las 18:00, y 208,31 en el resto de horas. La batería vive de ese hueco de 125 euros.
Hoy por ti, mañana por mí
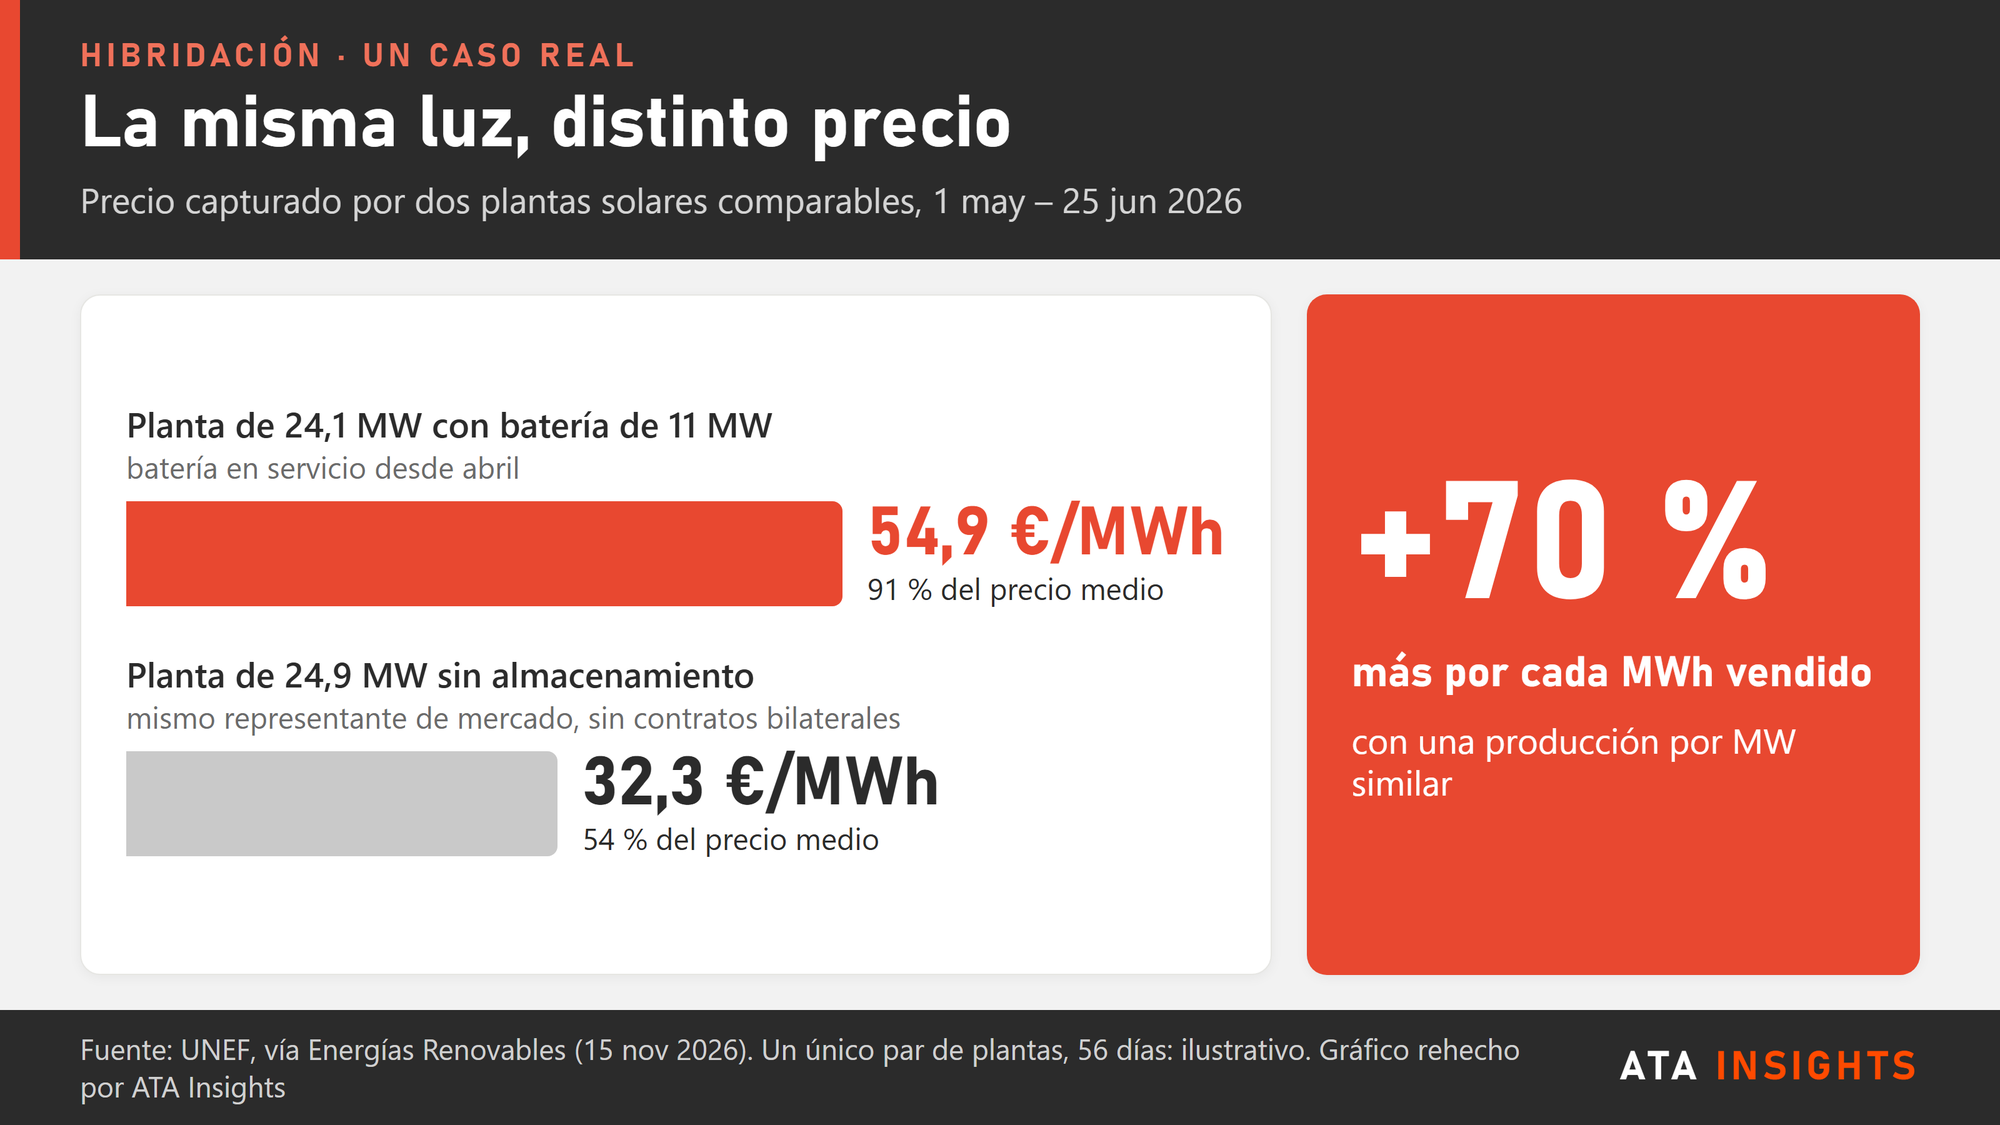
El mecanismo es sencillo: la batería carga a mediodía, cuando la energía casi no vale nada, y descarga al caer el sol, cuando el precio está en lo más alto del día. Entre el 1 de mayo y el 25 de junio, una planta de 24,1 MW con una batería de 11 MW capturó 54,9 €/MWh, el 91 % del precio medio diario. Otra de 24,9 MW sin almacenamiento, con el mismo representante de mercado y sin contratos bilaterales, se quedó en 32,3 €/MWh, el 54 %. Con una producción por megavatio similar, la primera cobró un 70 % más por cada MWh.
Para quien financia, lo valioso es que la cobertura funciona en los dos sentidos. Si la fotovoltaica sigue creciendo y el mediodía se hunde más, la batería tiene más diferencial que arbitrar. Si es ese diferencial el que se estrecha, la planta solar recupera precio, porque mucho almacenamiento significa, como apuntó el responsable de mercado de Optimize Energy, más demanda en las horas centrales. Los dos activos están «dentro del mismo perímetro de financiación», en palabras de Amores, y el híbrido acaba compensándose solo. Zabala llegó a lo mismo desde el mercado, aunque con un matiz: las baterías «lo primero que van a hacer es limar los precios más altos» y el efecto sobre los precios bajos tardará bastante más; aun así, un híbrido que pueda cargar de la red, con una batería a la medida de la planta, es «un activo muy resiliente».
Esa simetría cambia la conversación con el banco. A una planta solar sin batería se le suele exigir que cubra con contratos en torno al 70 % de sus ingresos; Amores cree que en un híbrido ese porcentaje puede bajar, con un PPA híbrido a unos diez años y una contraparte con grado de inversión. Y Triodos sitúa ese PPA entre los ingresos contratados, el tramo al que menos colchón exige sobre la cuota de la deuda.
Falta que los modelos de riesgo lo sepan contar. El responsable de mercado de Optimize Energy planteó la pregunta incómoda sobre el clásico «caso low», el escenario pesimista de precios solares con el que se dimensiona la deuda: «¿cómo se traduce ese caso low de precios bajos a un activo de batería?». En un híbrido, lo que es mal escenario para un activo suele ser bueno para el otro, y Zabala admitió que los escenarios de bancabilidad del pasado probablemente no sean la vara adecuada para medirlo.
El dinero ya ha elegido pareja
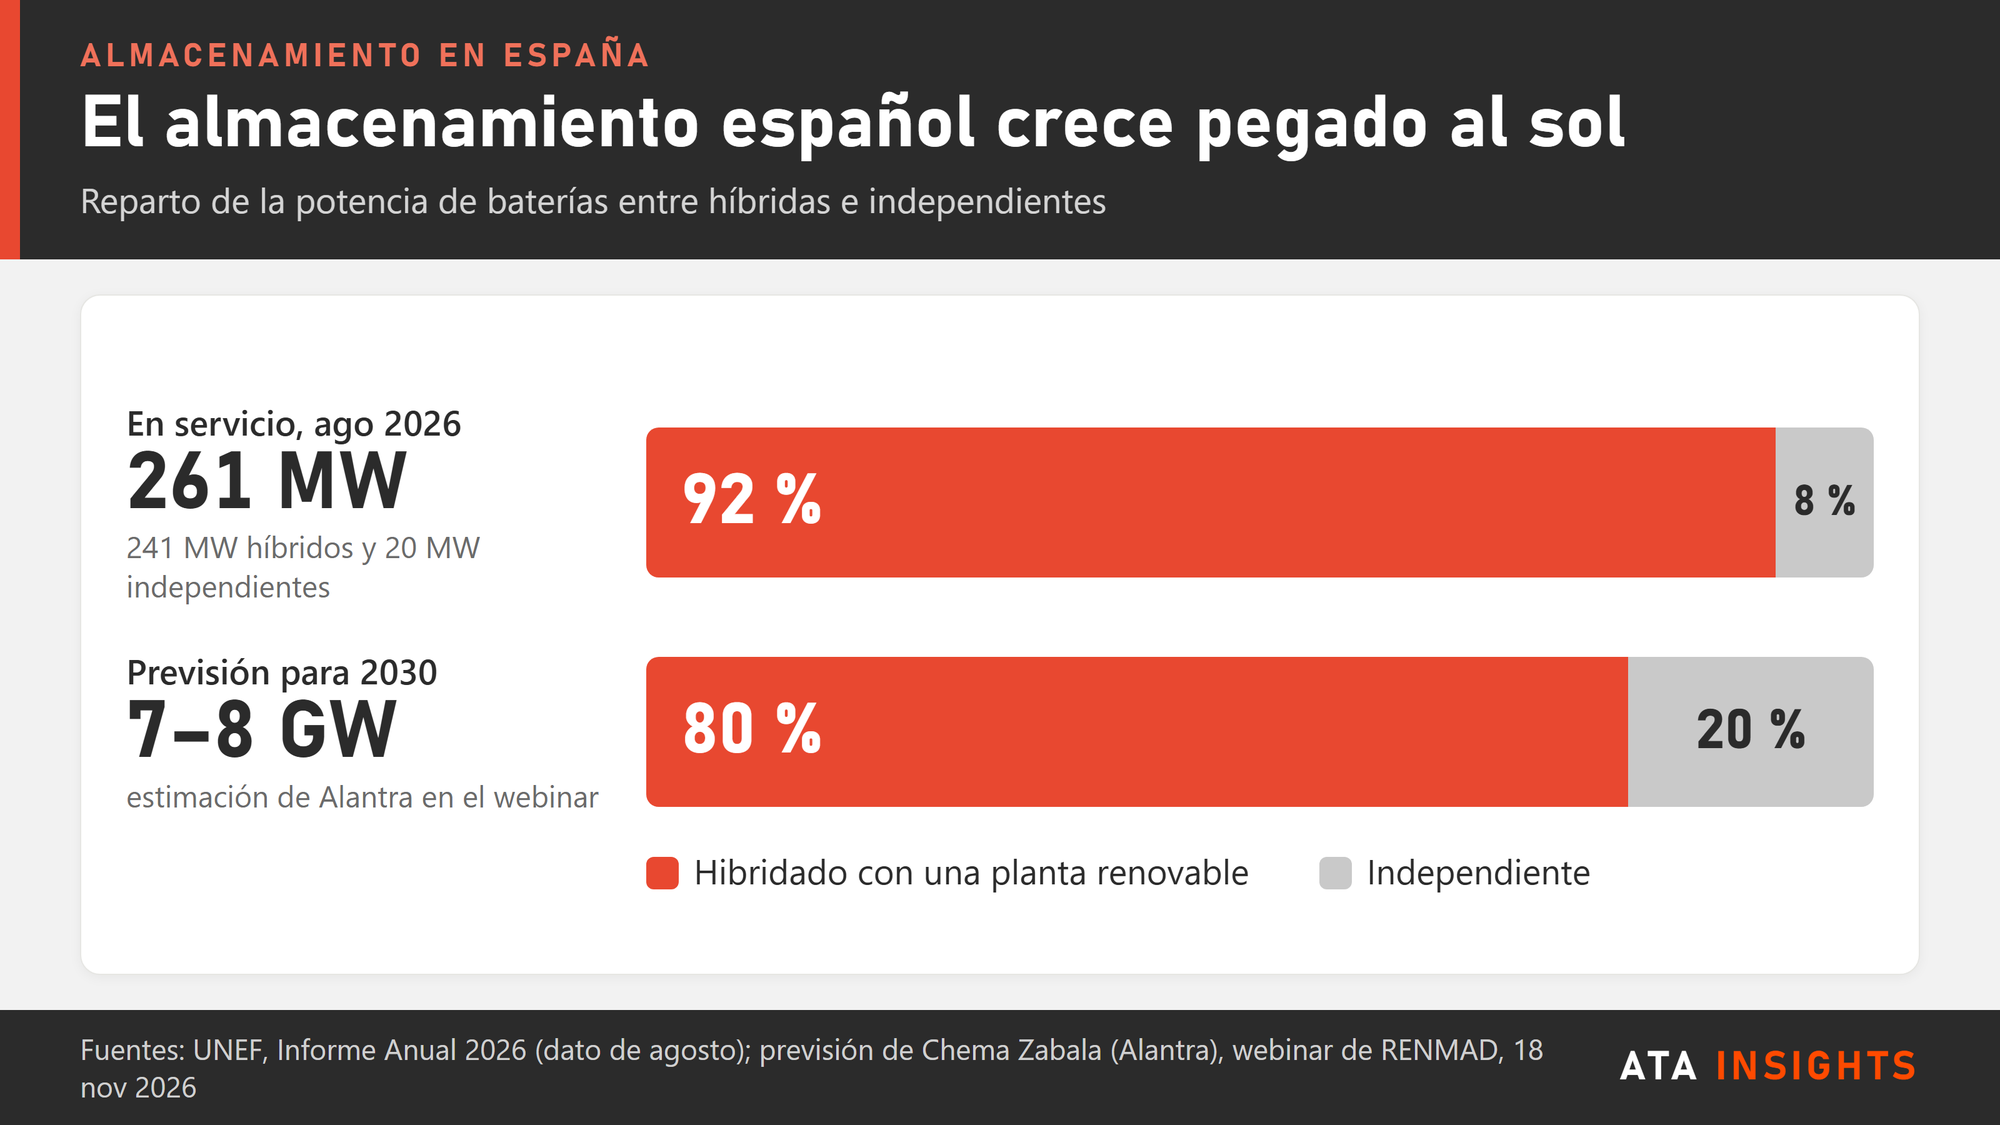
De los 261 MW de baterías en servicio que UNEF contabilizaba a cierre de agosto, 241 eran híbridos y solo 20 independientes. Lo instalado es poco; lo que hace cola, mucho más. Según Zabala, hay cerca de 25 GW de almacenamiento hibridado con acceso y conexión, frente a unos 8,5 GW standalone (baterías conectadas a la red por su cuenta), una cifra que venía de cerca de 10 y sigue bajando a medida que se caen proyectos. Su previsión para 2030: de 7 a 8 GW en operación, un 80 % de ellos híbridos.
Las razones son, sobre todo, de ventanilla. Añadir baterías a una planta que ya tiene acceso «es un derecho», recordó Zabala. El standalone depende de encontrar hueco en una red saturada y no puede acogerse a la utilidad pública, la figura que facilita construir la línea de evacuación. El híbrido se ahorra además buena parte de la tramitación, el factor que, para Miguel Lizaso, de A&G Global Investors, «nadie puede cuantificar ni en tiempos ni en condiciones». Lizaso ve en la batería junto a la solar «una cobertura natural al plan de negocio».
La banca tiene, además, un motivo propio. Amores espera que sus colegas de otros bancos vean en la hibridación «una oportunidad para solucionar una situación ya creada»: la de carteras solares que capturan menos de lo que prometía su modelo. A principios de año, una cartera de 858 MW solares en operación se refinanció sin recurso por 474 millones de euros, con un tramo acordeón (una línea ampliable) para construir hasta 650 MW de baterías dentro del mismo perímetro de deuda. Y Zabala contó que, en las primeras refinanciaciones de híbridos en España, los comités de riesgos han aceptado perfiles de entrega fijos e incluso estructuras baseload, la misma energía a todas horas.
La letra pequeña: régimen de gananciales
La póliza tiene una condición, y no es menor. «La regla general», explicó Amores, es que el titular de la planta fotovoltaica y el del almacenamiento «tiene que ser el mismo». Lizaso dio la razón regulatoria: «el punto de evacuación es único en una hibridación, por lo tanto, solo puede haber un titular a efectos regulatorios». Separar después los flujos le parece ineficiente y arriesga perder justo el valor que se busca: «Nosotros lo vemos como un único activo». Hay abogados estudiando fórmulas con dos titulares, admitió Amores, pero su bancabilidad está por demostrar.
Si la planta ya tiene deuda, las salidas son tres: que el banco actual amplíe su financiación, que deje entrar a otro al mismo nivel (algo «delicado», según Amores) o que un banco nuevo refinancie el conjunto. Para un pequeño propietario con la tesorería tensa, como el que preguntó desde la audiencia, nada de eso es un trámite. Zabala ve ahí el hueco de los fondos de deuda, más caros: un puente de dos a cuatro años para promotores que no encabezan la lista de los bancos, hasta que el activo madure y pueda refinanciarse con banca comercial. Candidatos no faltan: más de 50 GW fotovoltaicos cuyos dueños, quien más quien menos, se plantearán añadir almacenamiento.
Lo que esto significa si tienes una planta solar
Si tienes fotovoltaica en cartera, la batería es probablemente tu mejor argumento para refinanciar. Viene con dos condiciones. La primera, un balance capaz de poner capital: para un proyecto de baterías de 100 MW, Amores habló de en torno al 50 % de equity. La segunda, un buen gestor, porque en Reino Unido, según Optimize Energy, la «diferencia entre el mejor y el peor optimizador» ha llegado a ser de uno a diez. En el cierre del panel quedó la pregunta que ordena todo lo demás: «¿Cuál es la estructura que un banco o un financiador realmente se va a creer?». En RENMAD Invest, el 26 de enero de 2027 en Madrid, habrá ocasión de seguir buscándola.
Mientras tanto, la planta que vende barato a mediodía y la batería que vende caro de noche se cubren la una a la otra, en la salud y en la caída de precios. Eso sí: en gananciales. Con separación de bienes, la póliza no paga.
Has llegado a este análisis porque ATA Insights pone inteligencia independiente sobre la transición energética delante de más de 86.000 profesionales del sector. Eso es exactamente lo que hacemos para proyectos financiados, eventos y empresas: convertir tu trabajo en alcance.
Mira cómo difundimos trabajos como este →De dónde sale este análisis
Este artículo parte del webinar de ATA Insights / RENMAD ¿Quién financia los BESS? Banca, fondos y crédito privado. Puedes ver la sesión completa bajo demanda.
La transición energética, en tu correo
Únete a más de 86.000 profesionales que leen nuestros briefings independientes en cinco sectores.