Mediodía en el Mezzogiorno: los electrones más baratos de Italia buscan centro de datos
El sur de Italia tiene energía que no logra vender; el norte, centros de datos que no logra enchufar. Las baterías, bancables desde hace poco, podrían hacer de celestina
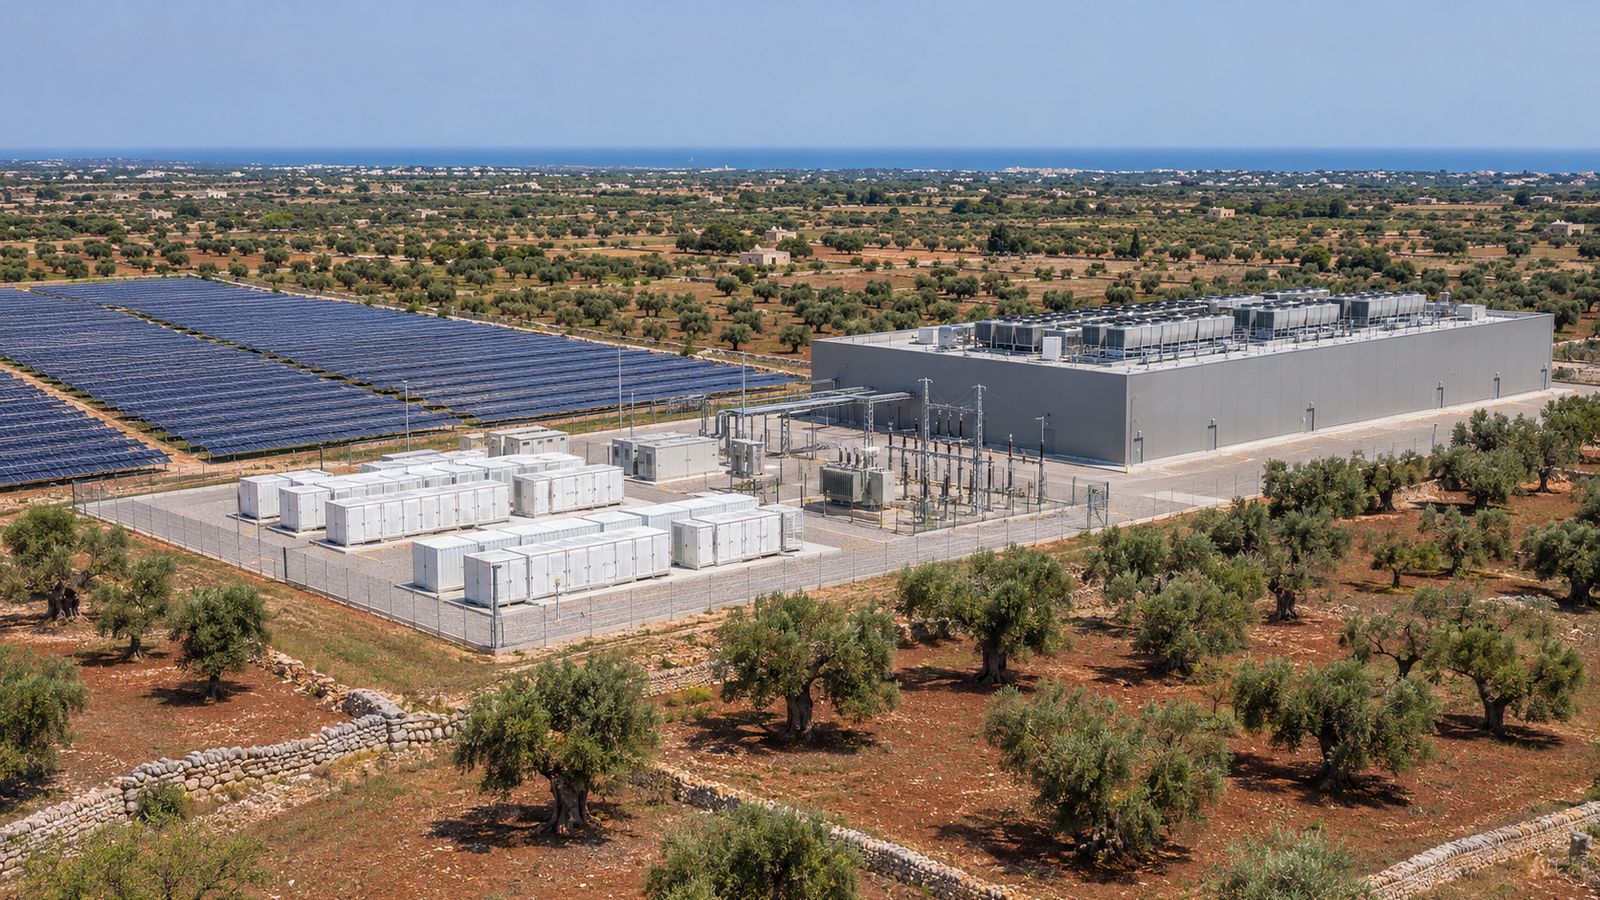
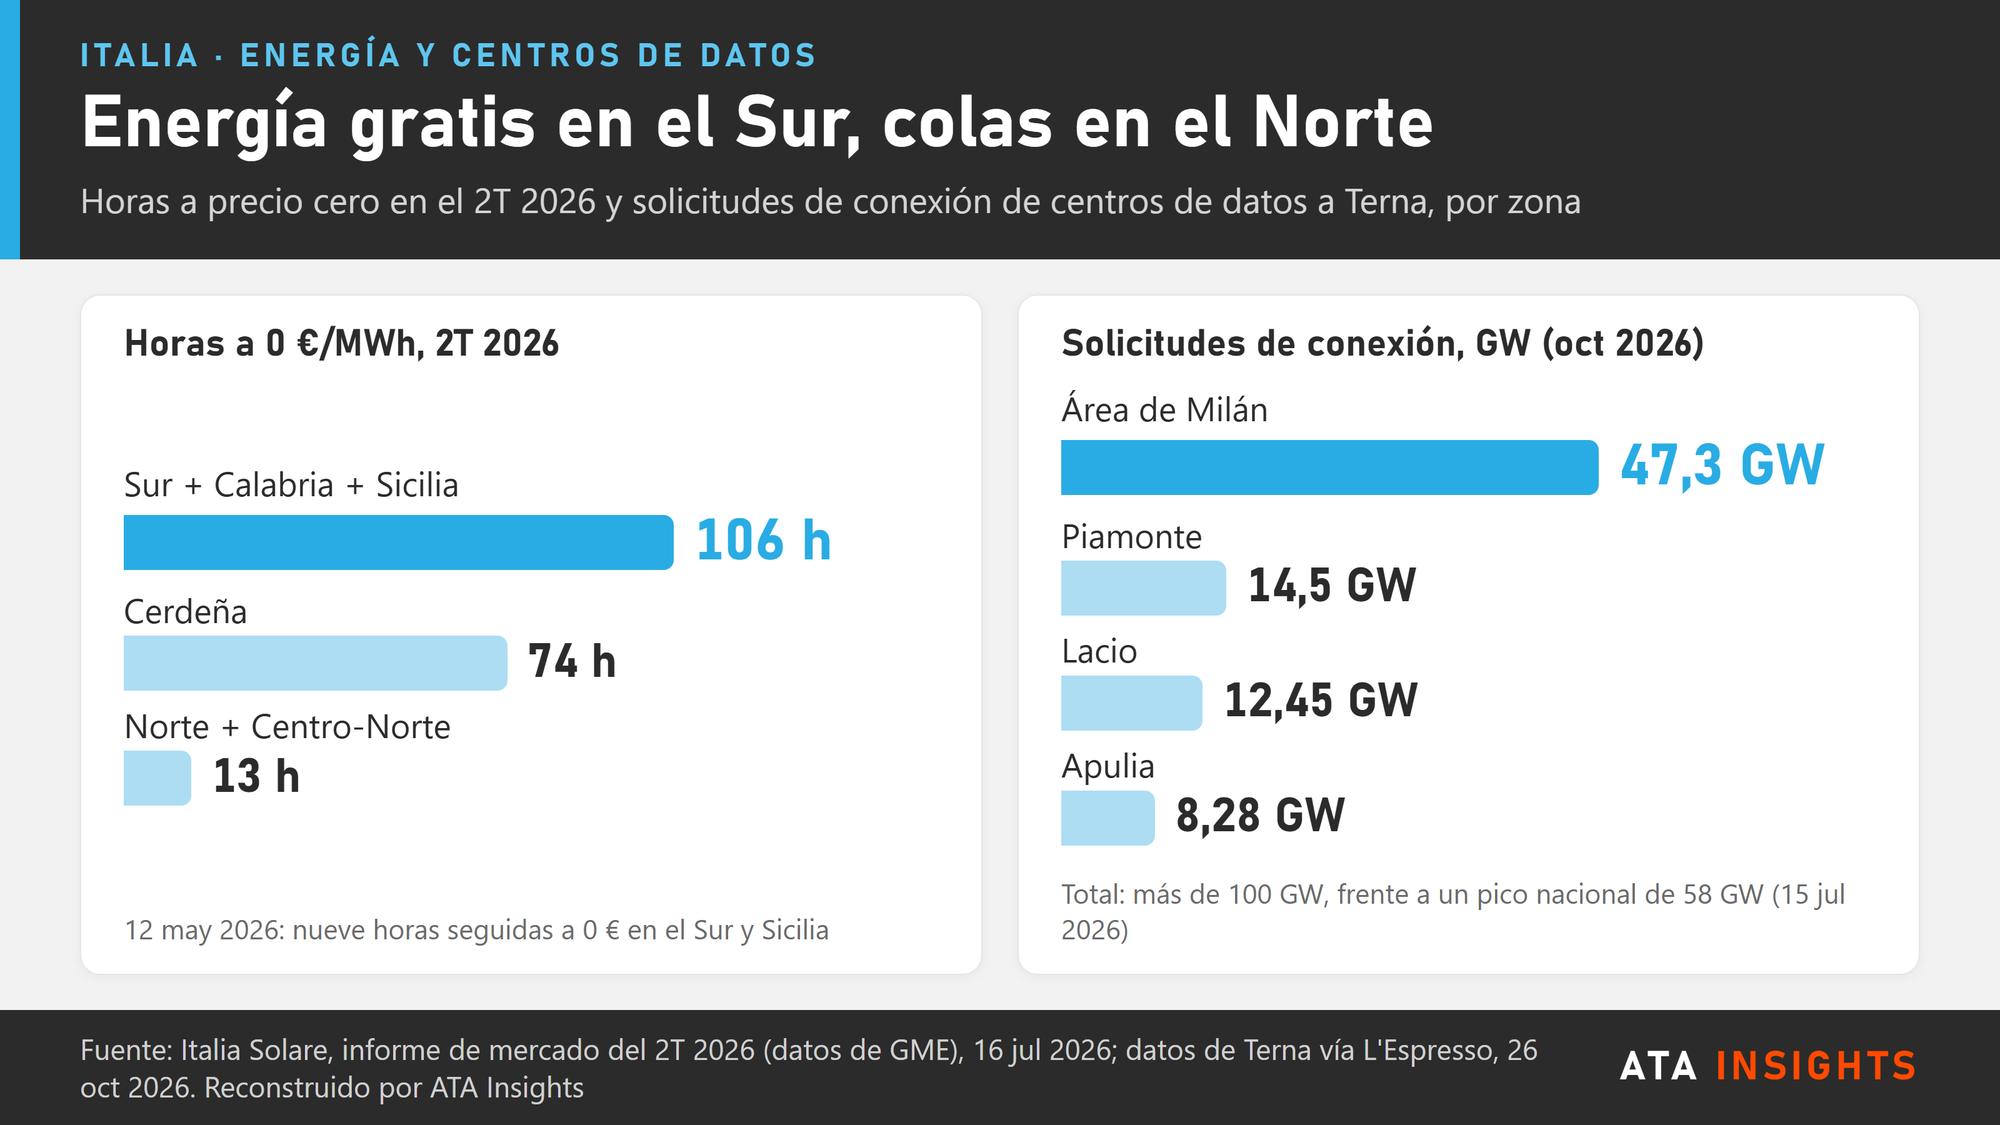
El 12 de mayo de 2026 la electricidad no valía nada en el sur de Italia. Nueve horas seguidas, de media mañana a media tarde, todos los precios horarios de las zonas Sur y Sicilia casaron a 0 €/MWh. Italia casa su mercado mayorista por zonas, y aquel día el sur tenía más sol que red. Fue el punto más bajo de un trimestre en el que Sur, Calabria y Sicilia sumaron 106 horas a precio cero, frente a 13 en Norte y Centro-Norte, según el análisis de mercado de Italia Solare. El 14 de octubre Sicilia y Calabria rizaron el rizo y casaron por primera vez en negativo, por un céntimo.
En lo alto de la bota el problema es el inverso. En octubre Terna, el operador de la red de transporte, acumulaba más de 100 GW de solicitudes de conexión de centros de datos, unas 1,7 veces la punta nacional de 58 GW del 15 de julio. Lombardía, sobre todo el área de Milán, suma casi la mitad. Michele Gallo, secretario general de IDA, la asociación italiana de centros de datos, lo llama la paradoja de la potencia: la demanda ya no es el cuello de botella; la red, sí. Buena parte de la cola es especulativa, e IDA prevé que en 2030 solo se hayan construido de 1,5 a 2 GW, frente a unos 760 MW de capacidad IT instalada hoy.
En un webinar de RENMAD, Gallo lo resumió así: hay «dos Italias». Una tiene electrones que no saben adónde ir; la otra, clientes que no pueden recibirlos. Llevar la energía al norte exige líneas nuevas, que tardan. Más interesante es bajar parte de la demanda al sur y poner una batería en medio.
Bancable, pero con el margen justo
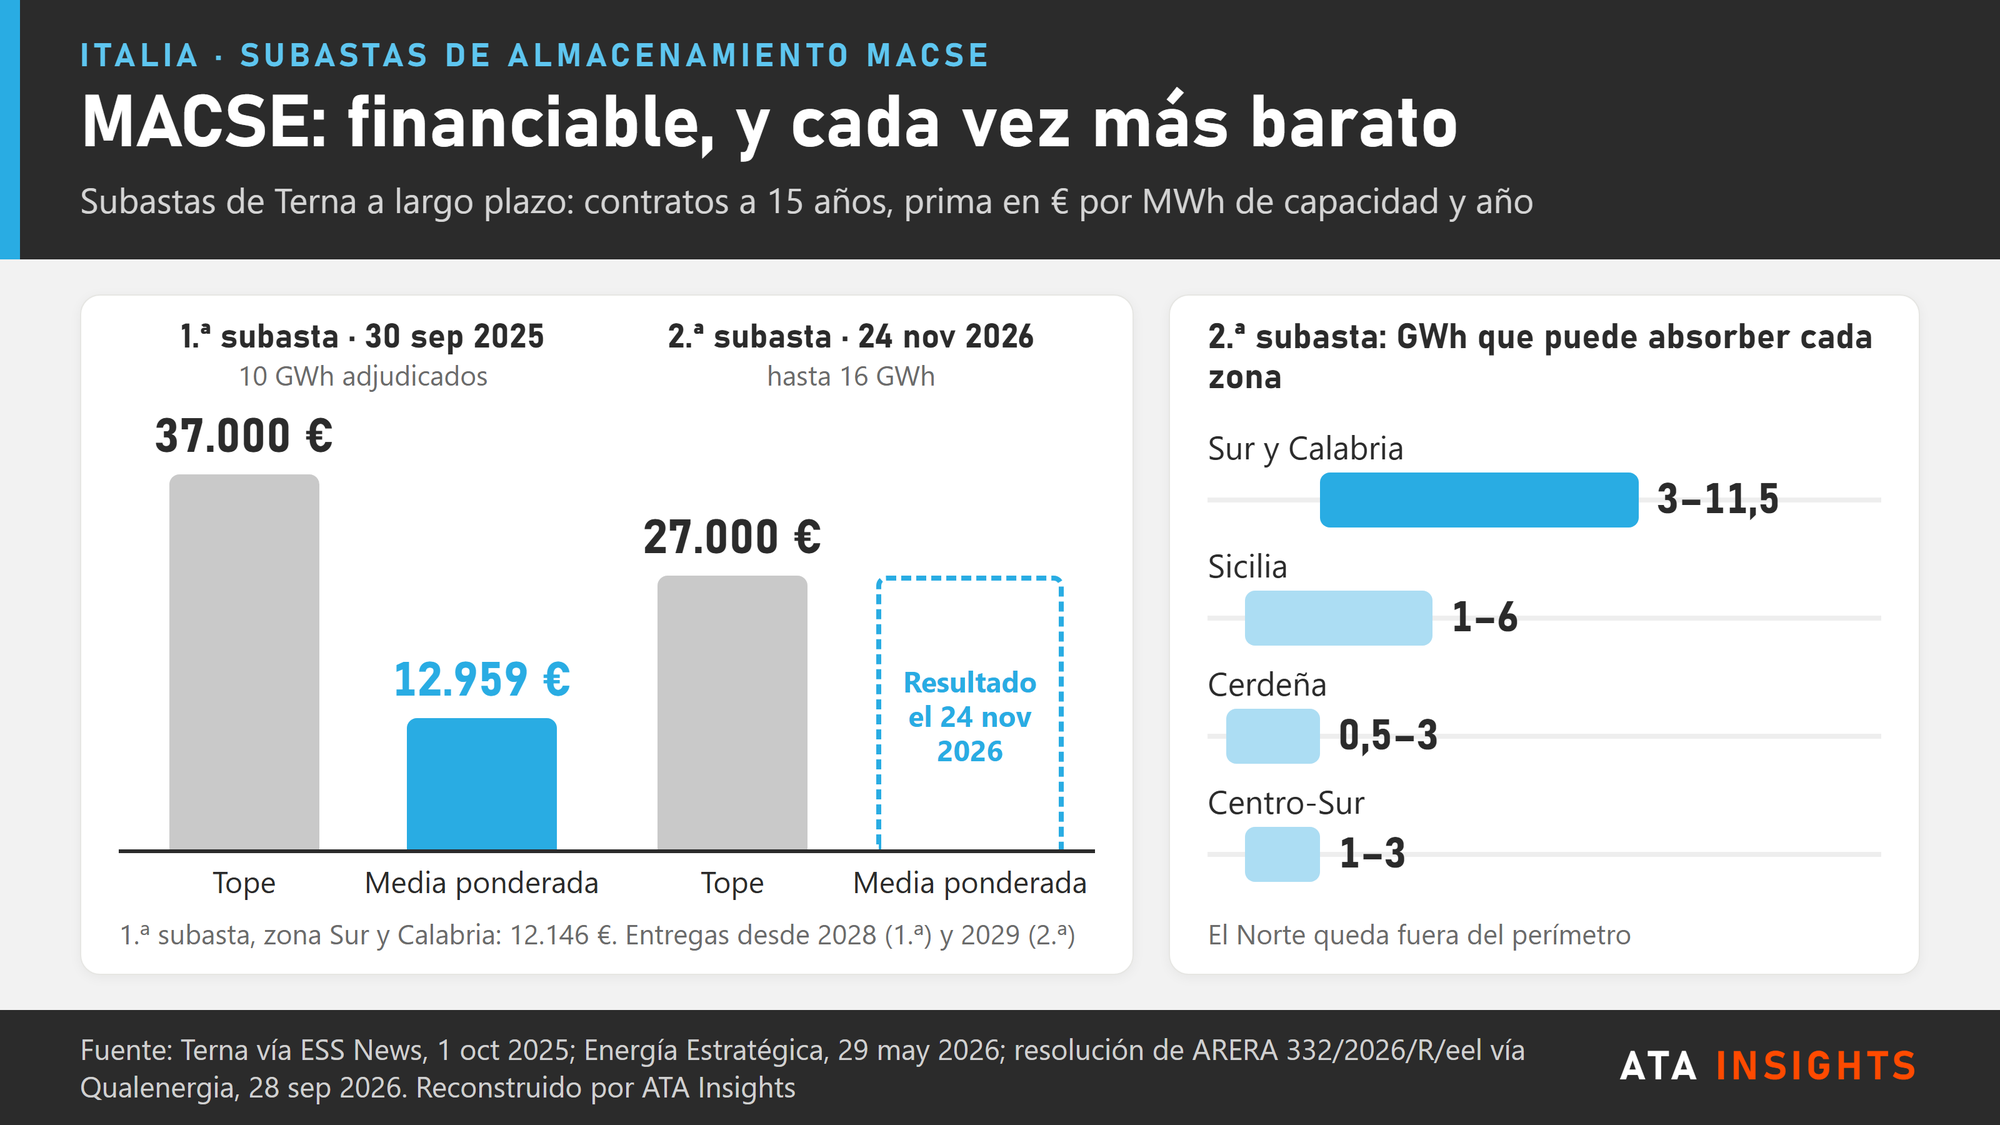
Primero, las baterías. El parque italiano a gran escala pasó de menos de 0,1 GW a principios de 2023 a 1,9 GW a finales de 2025, según IDA. El MACSE, el mecanismo con el que Terna contrata almacenamiento a largo plazo, está haciendo de la siguiente oleada una clase de activo. Los adjudicatarios cobran durante 15 años una prima anual fija por cada MWh de capacidad y, a cambio, ceden a Terna el derecho a usarla. La primera subasta, el 30 de septiembre de 2025, adjudicó 10 GWh, con entregas desde 2028. Las ofertas cuadruplicaron con creces el volumen subastado, y la prima media ponderada casó en 12.959 €/MWh y año, cerca de un tercio del tope de 37.000. En la zona Sur y Calabria bajó a 12.146.
Los financiadores, que adoran 15 años de ingresos contratados, lo celebraron. «Para los inversores [fue] una señal enorme», dijo Gallo: «la energía renovable ya puede ser bancable, puede almacenarse, puede revenderse en un mercado secundario». A los promotores les hizo menos gracia. Con tanta competencia los márgenes quedan en el hueso, y la mayor parte de la capacidad presentada volvió a casa sin contrato.
La segunda ronda sube la apuesta. El 24 de noviembre Terna subasta hasta 16 GWh con entrega en 2029, de nuevo a 15 años y sin la zona Norte. Solo la zona Sur y Calabria puede absorber de 3 a 11,5 GWh; Sicilia, hasta 6 GWh. ARERA, el regulador energético, ha limitado la prima a 27.000 €/MWh y año, muy por debajo del techo de la primera ronda, aunque por encima de los 22.000 de su primera propuesta. Si los promotores vuelven a pujar muy por debajo del tope, los márgenes se estrecharán aún más y urgirá buscar un segundo comprador.
Se busca comprador
Las diapositivas de IDA le ponen nombre: «Los precios bajos empujan a los promotores hacia compradores privados: los centros de datos son candidatos naturales». Un centro de datos funciona día y noche, prefiere un suministro firme al último euro de ahorro y firma a varios años. Y, mejor aún, ya necesita una batería.
Gallo afina la descripción del puesto. El SAI, que sostiene la carga IT sin un milisegundo de corte, se queda. Una batería grid-forming en paralelo toma el relevo en unos 300-500 milisegundos, así que el SAI puede necesitar menos autonomía y los grupos diésel trabajan menos. La IA añade otro cometido: los clústeres de entrenamiento suben y bajan a la vez decenas o cientos de megavatios. Tim Stocker, arquitecto de sistemas de soluciones para centros de datos de SMA America, describió cargas que saltan del 10-20 % al 100 % «en cuestión de milisegundos». Un inversor responde deprisa, pero «puedes tener la respuesta más rápida del mundo y nunca serás tan rápido como esa carga, sea cual sea». De ahí el «enorme interés» que, según cuenta, despierta poner la batería entre la red y el campus en media tensión, con una doble conversión que «desacopla por completo la carga del centro de datos de la red».
Las normas van por el mismo camino. Danilo Serioli, director de desarrollo y ejecución de Echelon Data Centres, explicó que un borrador de código de red que Terna hace circular convertiría en norma para los centros de datos soportar huecos de tensión (fault ride-through: aguantar conectado una perturbación de la red sin caerse), como en Irlanda. Allí el regulador exige ahora a los nuevos centros de datos que aporten generación o almacenamiento in situ o cercanos: la batería ya es el peaje de entrada.
Ya instalada, puede ganarse el sueldo. La pega es que en Italia el consumidor paga un precio único nacional, el PUN Index, esté en la zona que esté, así que el mediodía gratis del sur solo llega a un centro de datos por PPA, línea directa o paneles propios. IDA sitúa los PPA entre 65 y 80 €/MWh, que el almacenamiento puede convertir en un perfil firme y más plano, frente a un PUN Index que promedió 119 €/MWh en abril y mayo y 131 €/MWh en junio. La fotovoltaica con almacenamiento in situ, gestionada como sistema simple de producción y consumo (SSPC), se libra de cargos regulados que IDA cifra en cerca de la mitad de la factura de la energía autoconsumida. Encima se apilan los servicios de ajuste y el mercado de capacidad. La regla de diseño de IDA mantiene las cuentas honradas: el uso comercial nunca se come la energía reservada para el respaldo.
Un servidor se va al sur
Junta las piezas y el mapa empieza a inclinarse. «También empezamos a ver solicitudes para construir centros de datos más cerca de donde están las renovables», dijo Gallo, con «mucho interés en Apulia, donde vemos que ya hay un excedente de producción». La región suma unos 8 GW de solar y eólica, cerca del 14 % del total nacional según IDA, y a su costa adriática ya llegan nuevos cables de datos. Allí se han pedido unos 8,3 GW de conexiones para centros de datos. En una encuesta a 18 operadores que IDA presentó en el webinar, seis dicen estar estudiando la región.
El sur no es el hábitat natural de un servidor. Stocker señaló que la producción solar y eólica «no está necesariamente donde los centros de datos irían de forma natural»: huyen de los climas muy calurosos. Pero también recordó que la gran mayoría de las salas nuevas usan ya refrigeración líquida en circuito cerrado, que acaba con la sed de agua por evaporación. El calor sigue costando; solo se ha mudado a la partida de refrigeración.
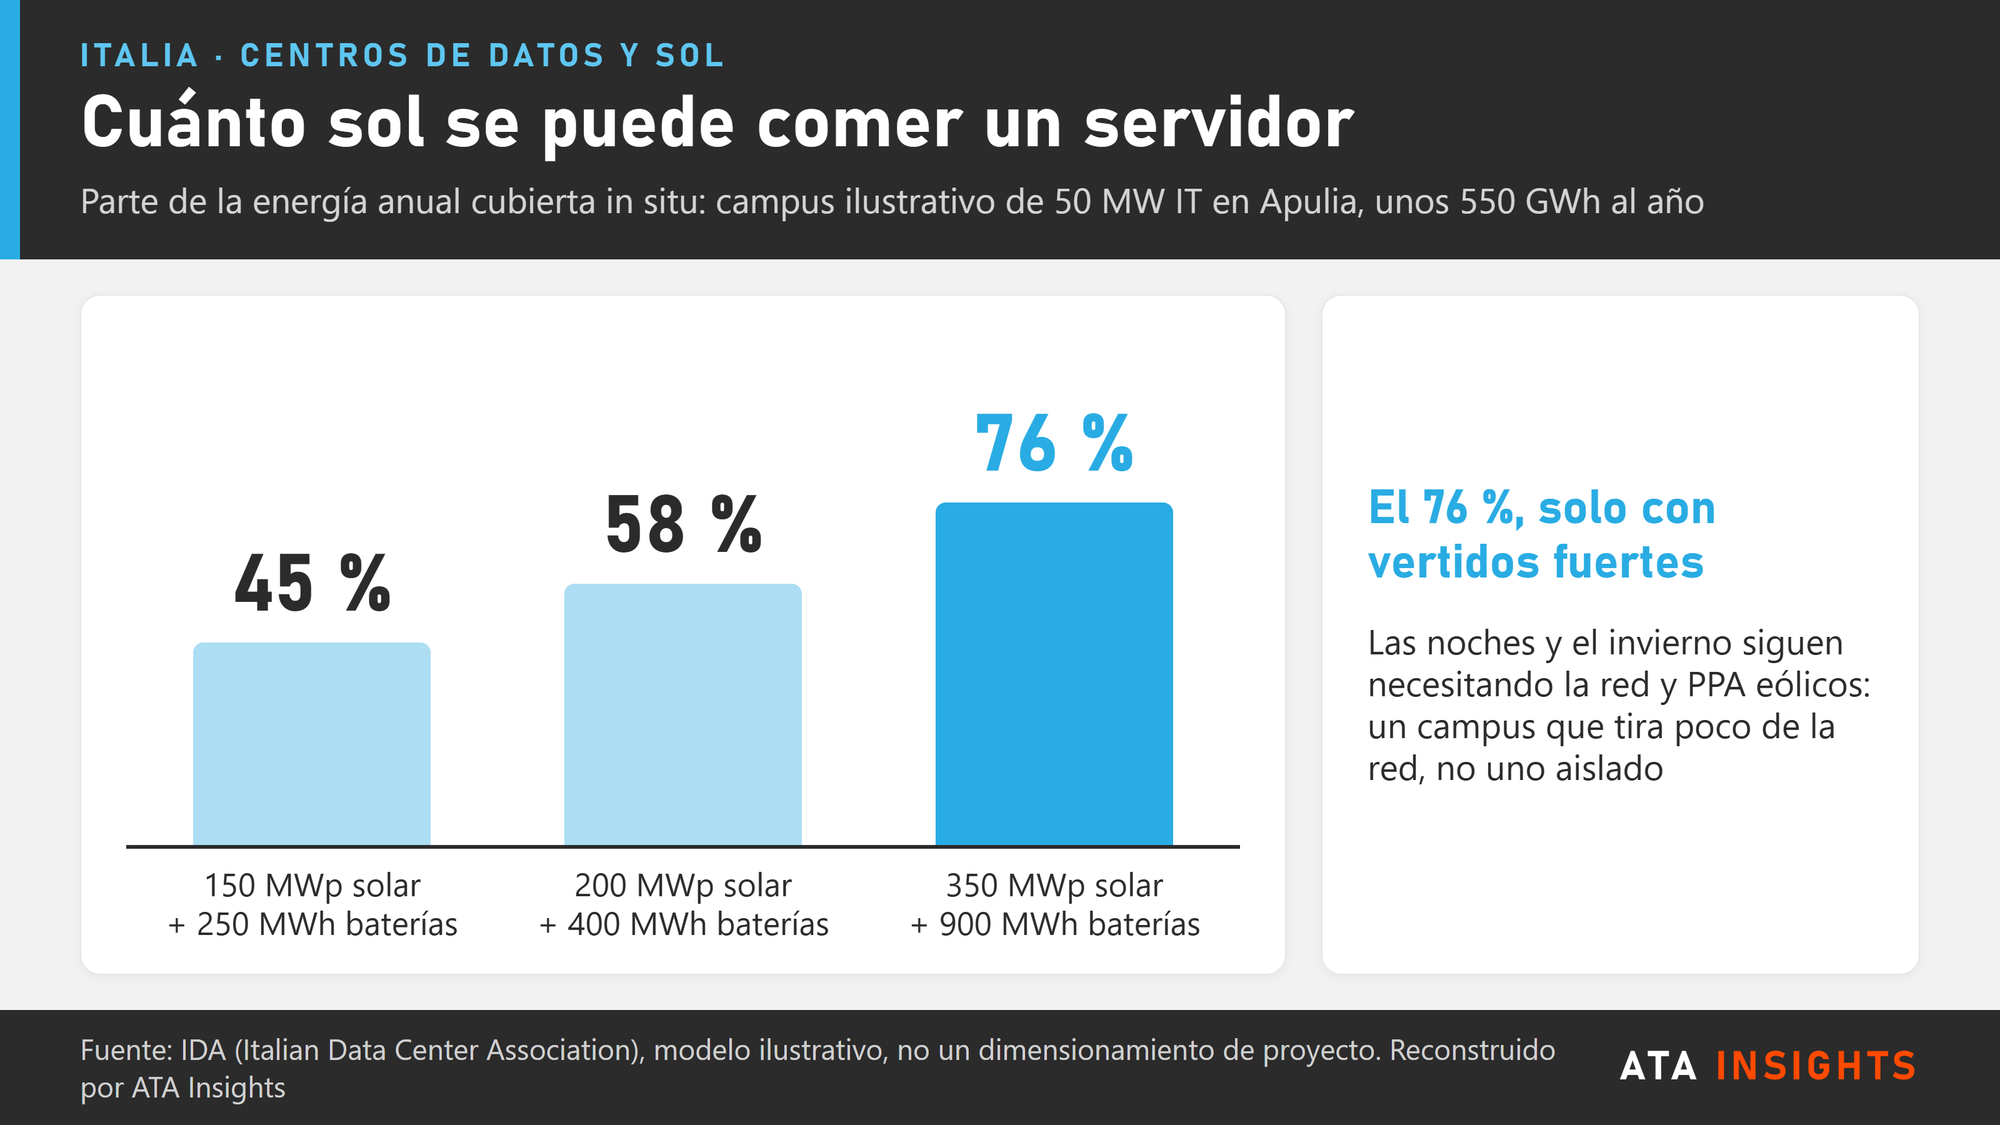
Lo que el sur no ofrece es una noche soleada. El modelo ilustrativo de IDA, que deja claro que no dimensiona ningún proyecto, parte de un campus de 50 MW IT que consume unos 550 GWh al año. Con 150 MWp de solar y 250 MWh de almacenamiento, el emplazamiento cubre por sí solo el 45 % de su energía anual; con 350 MWp y 900 MWh llega al 76 %, y solo a costa de verter buena parte de la producción del mediodía. Noches e invierno siguen pidiendo red y PPA eólicos. De ahí que IDA hable, con cuidado, de un hub energético-digital grid-light, ligero de red. Nadie promete desenchufarse.
Cuestión de metros
La regla de Serioli es tajante: «Todos deberíamos dimensionar el BESS en función del evento eléctrico, no de la carga del centro de datos». El reflejo es poner 100 MW de baterías en un campus de 100 MW; la pregunta correcta es qué evento cubre la batería, cuánto tiempo y con qué frecuencia. Su ejemplo, ilustrativo pero sacado de un proyecto real, es un sistema de 90 MW AC que necesita un recinto de 2.861 m², cerca del 40 % de un campo de fútbol. En un campus metropolitano apretado, cada metro cuadrado sale de la sala IT, la superficie que los clientes alquilan de verdad. Integrarla tarde, advirtió, «suele obligar a rediseñar», y en un centro de datos los retrasos suponen «pérdidas enormes que nadie quiere tener».
Un emplazamiento sureño junto a un parque solar tiene sitio de sobra, pero alguien tiene que ocuparlo. «Nadie busca solo proveedores de baterías… buscamos integradores», dijo Serioli. Sus candidatos, los promotores de baterías ya presentes en el mercado, conocen las conexiones a la red y están hechos a tramitar baterías; los de centros de datos, admitió, no. Quienes pujan en el MACSE dan el perfil, y algunos tienen proyectos que la primera ronda mandó a casa sin contrato.
Del piloto al modelo
Las propuestas de IDA, que quiere sacar adelante con Terna, ARERA y el Ministerio, son concretas: conexiones por fases que reconozcan el almacenamiento, tramitación más rápida para baterías y para PPA que abastezcan infraestructuras digitales, directrices técnicas para baterías en instalaciones de misión crítica y hubs energético-digitales piloto en el sur. En la encuesta de IDA, la tramitación es la primera restricción para 16 de los 18 operadores, así que agilizarla es lo que más importa. Y el margen es amplio: solo tres de los 18 mencionan siquiera las baterías.
Las piezas encajan mejor de lo que ninguno de los dos sectores admite todavía. Para un promotor de almacenamiento, los contratos del MACSE pasan a ser el suelo de la cartera, y un centro de datos vecino, el potencial al alza para la capacidad que se quede sin contrato. El centro de datos obtiene, vía PPA, la energía de mediodía más barata de uno de los mercados más caros de Europa, y sitio para sus baterías. Y Terna recibe una carga que trae su propio amortiguador y se conecta por fases, una petición mucho más fácil de aprobar que otro bloque de demanda en bruto en Lombardía.
Italia lleva años intentando subir al norte el sol del sur. Quizá sea más rápido bajar al sur parte de los servidores del norte y dejar que una batería cierre el trato. En el Mezzogiorno sobra mediodía. Su consuelo, al final, es una batería que siga llena cuando se pone el sol.
Estos temas se debatirán en RENMAD Storage Italia, Bolonia, 9 y 10 de febrero de 2027.
Has llegado a este análisis porque ATA Insights pone inteligencia independiente sobre la transición energética delante de más de 86.000 profesionales del sector. Eso es exactamente lo que hacemos para proyectos financiados, eventos y empresas: convertir tu trabajo en alcance.
Mira cómo difundimos trabajos como este →De dónde sale este análisis
Este artículo parte del webinar de ATA Insights / RENMAD BESS for data centers: power, resilience & renewables. Puedes ver la sesión completa bajo demanda.
La transición energética, en tu correo
Únete a más de 86.000 profesionales que leen nuestros briefings independientes en cinco sectores.