Quien parte y reparte: oportunidades para el almacenamiento en el mercado de capacidad
Bruselas ya ha dado el sí. Ahora es el Gobierno quien decide cuándo se enciende el mecanismo, cuánta potencia firme compra, cuánto vale cada megavatio y a quién paga. Para baterías y bombeo, cada uno de esos cortes da una pista de dónde estará el negocio
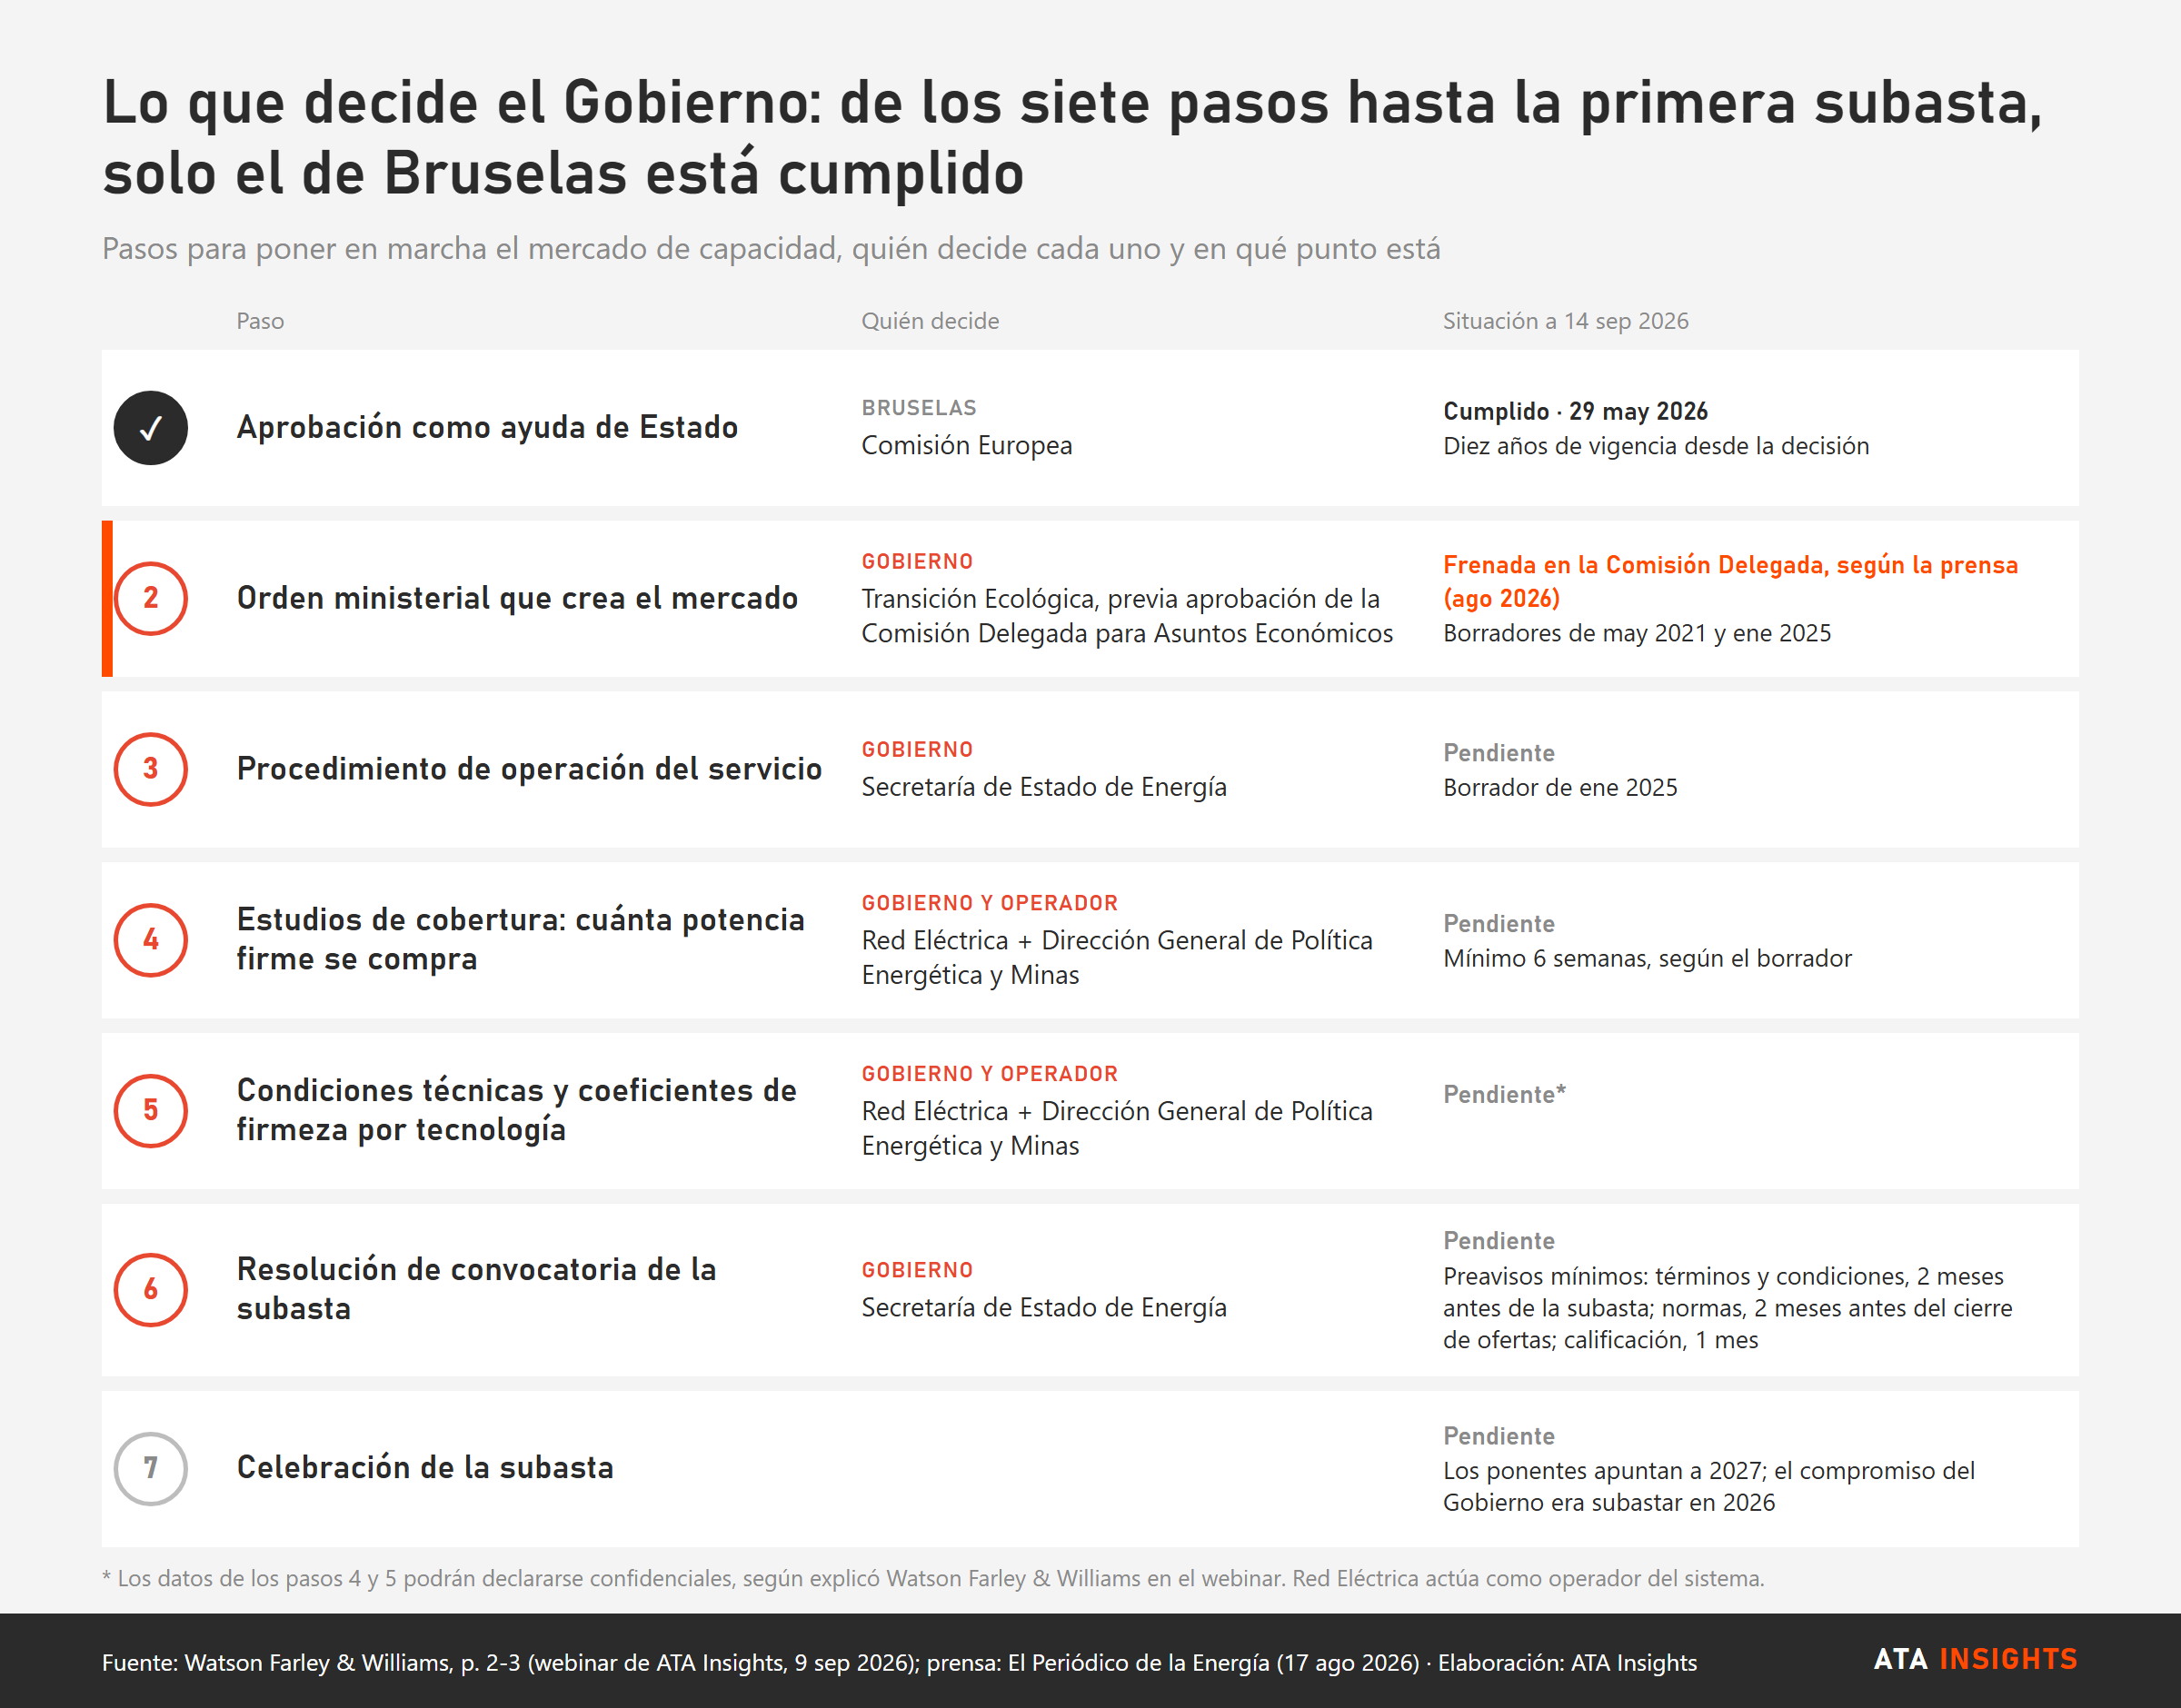
El 29 de mayo, la Comisión Europea autorizó el mercado de capacidad español como ayuda de Estado. Fue el primero de los siete pasos que Lidia Fernández, de Watson Farley & Williams, repasó en el webinar de ATA Insights, y el único que no dependía de Madrid. Los otros seis pasan por el Ministerio para la Transición Ecológica y por la Comisión Delegada del Gobierno para Asuntos Económicos, con los cálculos a cargo de Red Eléctrica como operador del sistema. El cuchillo lo tiene el Gobierno, y cada corte obedece a una lógica: quien entienda por qué corta como corta sabrá qué porción pedir.
Tiempo al tiempo, con el reloj en marcha
La primera decisión es cuándo encender el mecanismo. El Ministerio anunciaba, recordó Fernández, una implementación muy rápida tras el visto bueno europeo; en agosto cambió el mensaje. La orden la aprueba Transición Ecológica, pero antes necesita el aval de la Comisión Delegada, y ahí se ha detenido: según publicó El Periódico de la Energía el 17 de agosto, el vicepresidente primero y ministro de Economía, Carlos Cuerpo, paralizó el lanzamiento previsto para este verano por el precio del gas, la situación en Oriente Medio y el posible sobrecoste en la factura de la luz. A juzgar por las noticias, resumió Fernández, Economía está diciendo «oye, esto tenemos que dar una pensada».
La prudencia tiene su lógica: con el gas caro, cualquier cargo nuevo en el recibo se nota. Óscar Barrero, de PwC España, puso el contrapeso. Calculó que un mecanismo que puede rondar «como máximo los 900 millones de euros» supone «apenas 3 euros por megavatio hora», cuando los servicios de ajuste, según las estimaciones que citó, podrían cerrar el año por encima de los 20 €/MWh.
Mientras Economía hace cuentas, el reloj corre. La autorización dura diez años desde la decisión de Bruselas, así que vence en mayo de 2036 empiece cuando empiece la primera subasta: cada año de espera es un año menos de mecanismo. Y la Decisión solo exige preavisos de uno a dos meses. Fernández y Javier Revuelta, de Wood Mackenzie, apuntan a 2027, aunque Barrero recuerda que el compromiso del Gobierno era subastar este año. Quien tenga la conexión, los permisos y el modelo financiero listos antes de la convocatoria no dependerá de cuándo decida Economía.
Para gustos, gigavatios
La segunda decisión es el tamaño de la tarta: cuánta potencia firme comprar. Las puntas rondan hoy los 40 GW, según Wood Mackenzie, y el sistema se dimensiona para el peor invierno de cada diez, unos 42 GW. ¿Y para los próximos años? «Básicamente para lo que nos dé la gana», se respondió Revuelta. Con muchos centros de datos, vehículos eléctricos e industria, una proyección conservadora ya habla de 50 o 52 GW. El valor que se da a cada megavatio hora sin servir (VoLL, algo más de 20.000 €/MWh), en el que se apoya el objetivo de fiabilidad (LOLE, 1,5 horas al año), pasó un examen minucioso porque Bruselas exige justificarlo; en cambio, «no hay escrutinio particular en cuál es la potencia para la que nos preparamos». «Luego ahí tenemos total discrecionalidad», añadió, aunque los estudios de cobertura son públicos.
Barrero lo llamó por su nombre: es «una voluntad también de política energética y de cuánto el Gobierno quiere ampliar esa posibilidad de demanda». Visto desde el Ministerio, ese margen es un instrumento: la potencia firme que se compra hoy es la demanda que mañana se le puede prometer a un centro de datos o a una fábrica. La oferta también la mueve la política: la prórroga de Almaraz hasta el 8 de junio de 2030 obliga a revisar los parámetros de las subastas. «Si me apuras, el factor principal es el tamaño inicial de la tarta», resumió Barrero.
Según la Decisión, España estima que, si cada año se contratan entre 40 y 45 GW a unos 20.000 €/MW de media, el presupuesto anual oscilaría entre 800 y 900 millones de euros. El precio, sin embargo, depende del corte. Si llegan pocas baterías y hacen falta todos los ciclos combinados, rondará los 20.000-25.000 €/MW al año, la referencia que, según Revuelta, ha usado a menudo la CNMC como coste operativo de un ciclo. Si el Gobierno se prepara para una punta alta, «con todos los ciclos combinados no llegamos», y hará falta potencia nueva, que solo podrán aportar baterías y bombeos. Si a esa potencia le faltan 50.000 o 60.000 €/MW al año para cubrir la inversión (su missing money), «el pago de capacidad tendría que subir hasta ese nivel».
Ahí está la primera oportunidad. La subasta principal busca «asegurar la demanda a cinco años», recordó Barrero, así que las cuentas de un proyecto nuevo conviene hacerlas con la previsión de demanda del Gobierno más que con los precios de hoy. Cuanto más en serio se tome el Ejecutivo la demanda que quiere atraer, más valdrá el megavatio que todavía no existe.
Con la vara que midas
La tercera decisión es qué parte de cada megavatio cuenta. Los coeficientes de firmeza (el derating, el porcentaje de la potencia instalada que se da por seguro en la hora crítica) los calculará Red Eléctrica a petición de la Dirección General de Política Energética y Minas, y esos datos, advirtió Fernández, «podrán ser declarados confidenciales». En España, «las horas problema seguirán siendo el invierno a las 9 de la noche», según Revuelta. A esa hora, una batería vale lo que dure su descarga.
En los coeficientes británicos para 2029/30 que PwC España mostró como ilustrativos, una batería de 4 horas cuenta al 44 %, menos de la mitad que un bombeo, y una de 2, al 21,6 %.
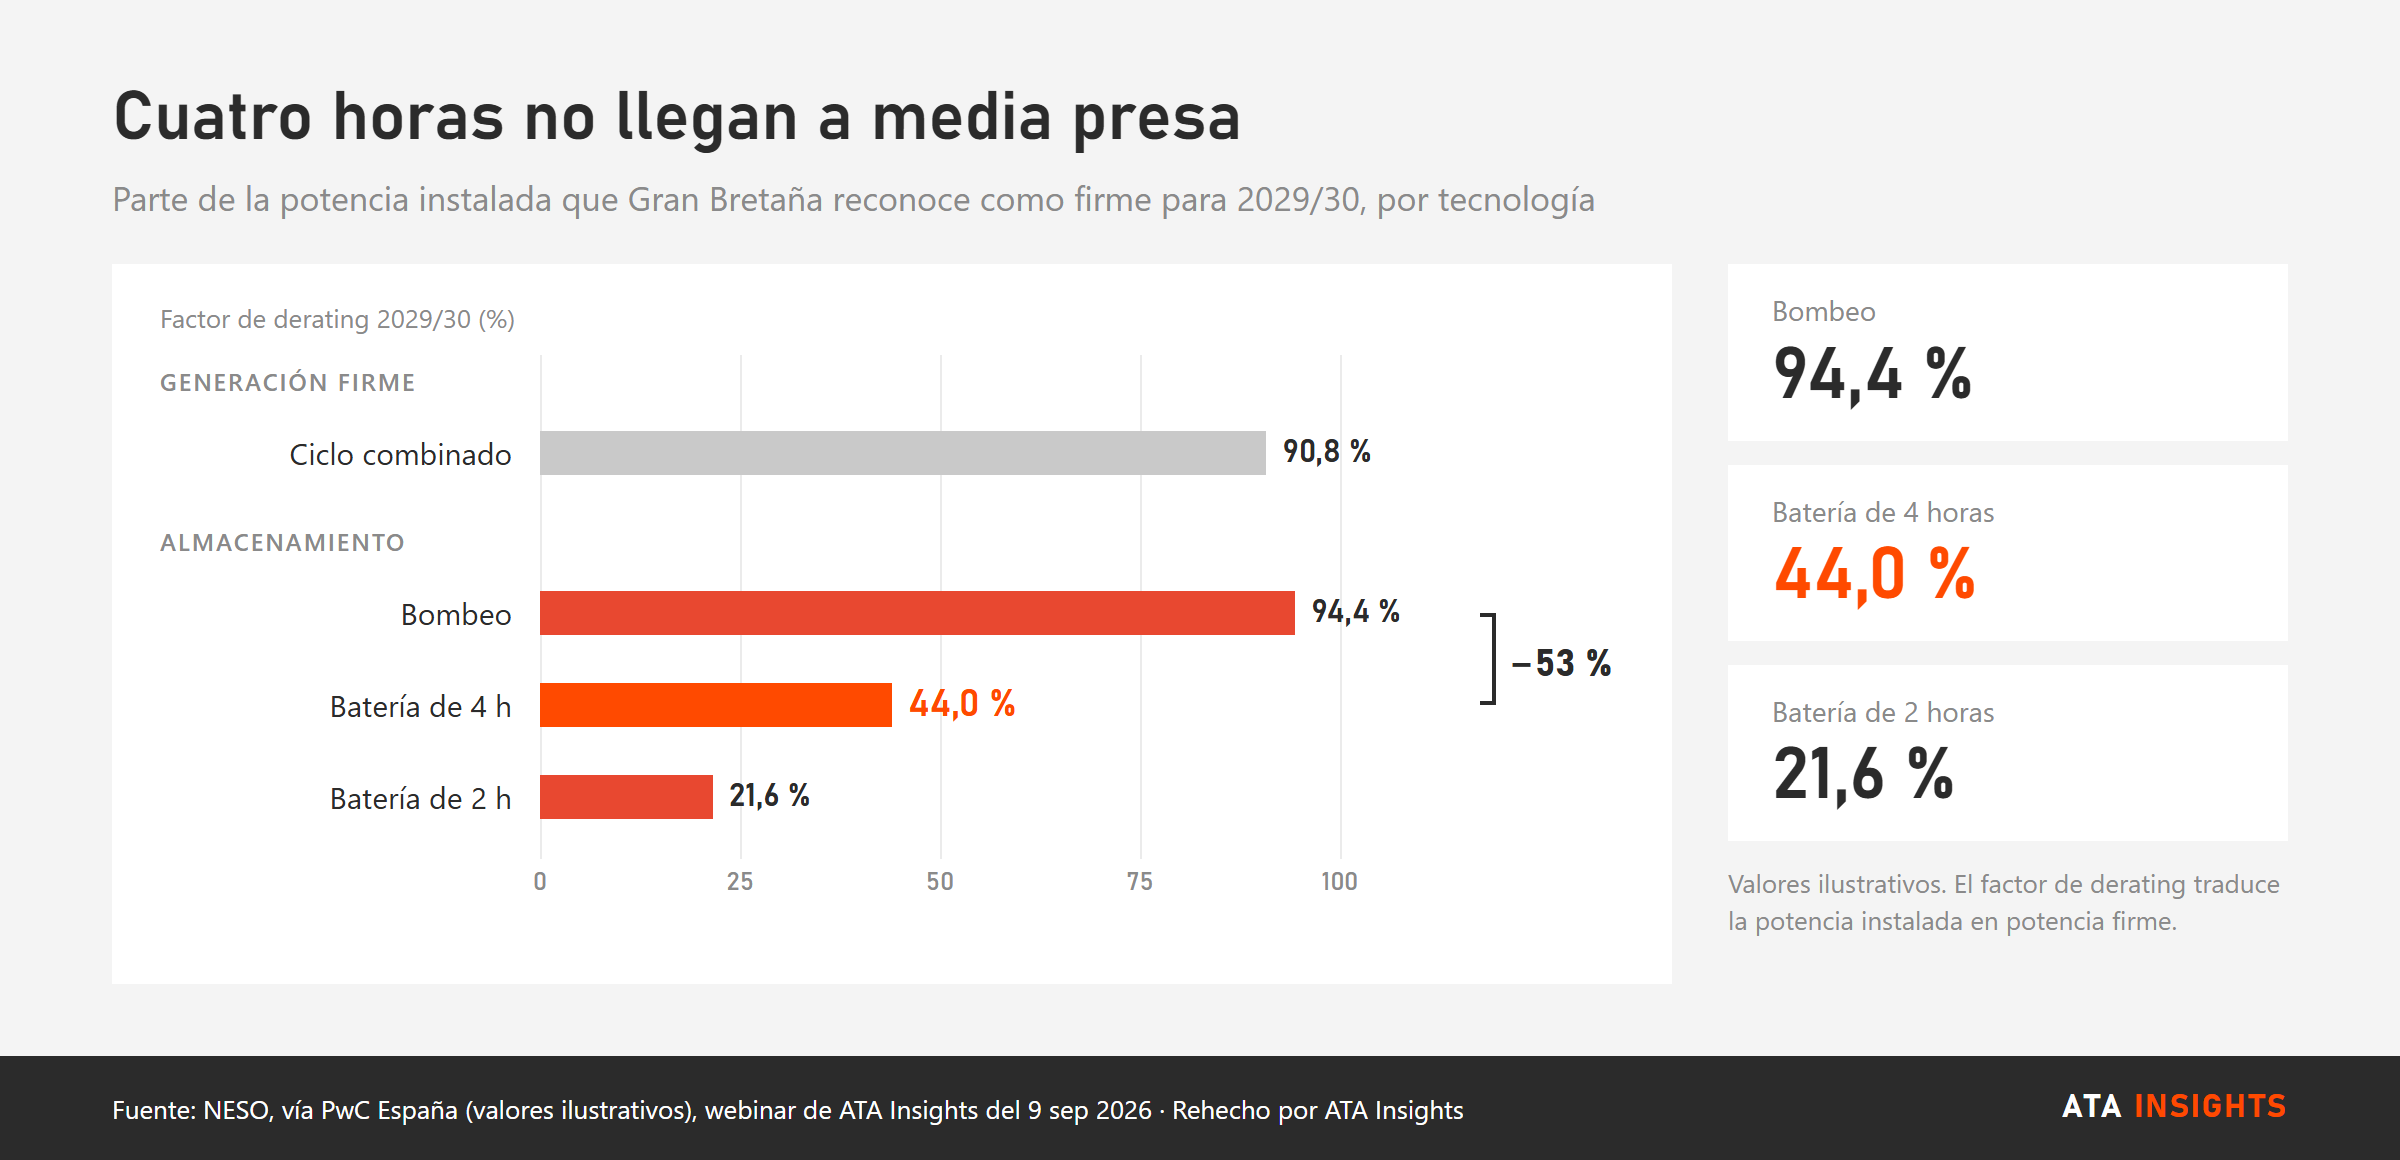
Para España no hay cifra oficial. Revuelta espera un 60-70 % para las baterías de 4 horas; Barrero, un 40 %, «como valores optimistas». Red Eléctrica, prevé Revuelta, irá «muy conservadora, como no puede ser de otra manera, sobre todo al principio». Y la vara cambia con lo que mide. «El derating no es un factor estático, es un factor dinámico», explicó Barrero: cuantas más baterías entran, más se aplana la punta y menos aporta cada megavatio adicional. En el análisis de PwC España con datos de Terna, el operador italiano, el coeficiente de las baterías de 8 horas cae del 90 % al 22 % conforme se acumulan 7.000 MW.
La cautela del operador tiene un motivo: evitar que el almacenamiento muera de éxito. Si llegan 10 o 15 GW de baterías y dejan fuera otros tantos de ciclos combinados, un día sin viento no hay con qué recargarlas: «la batería no se carga y su derating factor ahora ya no es 0,6. Ahora es 0,2 o 0,1», planteó Revuelta, que ve posibles rebajas en las subastas de 2028 a 2030. Barrero añade la degradación, que el operador también descontará.
«Con el derating factor que tú me digas ya te digo yo cuál es mi oferta», resumió Revuelta. Lo que decide es cómo quedan frente a frente una batería de 2 horas, una de 4 y un bombeo. La oportunidad está en elegir la duración pensando en el coeficiente y en presupuestar desde el primer día la reposición de módulos que lo mantenga.
Reservado el derecho de admisión
La cuarta decisión es cuánto pagar y a quién. El último borrador de la orden, de 2024-2025, plantea según los análisis jurídicos publicados una subasta de pago según oferta (pay-as-bid: cada adjudicatario cobra lo que pujó), aunque, advirtió Barrero, «en cierta medida todos los mercados acaban siendo marginalistas»: cada uno pujará mirando al último megavatio que entre. Los límites, si se fijan, los pondría la Secretaría de Estado de Energía en la convocatoria: un precio máximo y otro tope, más bajo, para las instalaciones existentes. Son las herramientas con las que el Gobierno protege el recibo. Revuelta no descartó que una batería existente, cuando puje por un contrato anual, se encuentre un tope de cero: «oiga, usted ya está operativo».
El mismo borrador considera existente toda instalación con autorización de explotación anterior a la convocatoria, y Revuelta avisó de la consecuencia: quien ya esté operativo no podrá pedir el pago de nueva construcción. La potencia nueva tendría contratos de hasta la mitad de su vida útil, con un tope de 15 años; Barrero habla de cinco como mínimo, e «incluso puede ser más en el caso, por ejemplo, de un bombeo». La existente irá a contratos anuales: al que no invierte, razonó, «no te tengo que garantizar más allá del año que estás prestando el servicio».
Aquí la oportunidad es de calendario: el proyecto que obtenga la autorización de explotación después de la convocatoria compite como nuevo y aspira al contrato largo. El bombeo sale con ventaja, con la firmeza más alta, el plazo potencialmente más largo y, si la convocatoria lo prevé, un cupo propio en subastas con hasta nueve años de antelación.
La mejor parte
Una vez aplicados los coeficientes, avisó Barrero, la capacidad «tampoco va a ser una parte muy significativa de los ingresos de las plantas». Pero un ingreso firme y plurianual pesa más en la mesa de un banco que en la cuenta de resultados, y al almacenamiento español le hace falta: Red Eléctrica contabilizaba 260,8 MW de baterías instaladas en agosto, apenas 40 MW más que en mayo.
Fernández lo resumió con un clásico: «yo creo que esto es el cuento de Pedro y el lobo». A fuerza de anunciarlo nadie se lo cree, y el lobo acaba llegando. Cuando llegue, valdrá el refrán: quien parte y reparte se queda con la mejor parte. El Gobierno ha dejado ver cuál busca, luz garantizada en la punta al menor coste posible para el recibo. El resto de la tarta será para quien haya adivinado por dónde pasará el cuchillo.
Lidia Fernández, Watson Farley & Williams; Javier Revuelta, Wood Mackenzie; Óscar Barrero, PwC España. Webinar de ATA Insights «El mercado de capacidad en España: qué cambia para el almacenamiento (BESS y bombeo)», 9 de septiembre de 2026. El debate continúa en RENMAD Almacenamiento, Sevilla, del 31 de marzo al 1 de abril de 2027.
Has llegado a este análisis porque ATA Insights pone inteligencia independiente sobre la transición energética delante de más de 86.000 profesionales del sector. Eso es exactamente lo que hacemos para proyectos financiados, eventos y empresas: convertir tu trabajo en alcance.
Mira cómo difundimos trabajos como este →De dónde sale este análisis
Este artículo parte del webinar de ATA Insights / RENMAD El mercado de capacidad en España: qué cambia para el almacenamiento (BESS y bombeo). Puedes ver la sesión completa bajo demanda.
La transición energética, en tu correo
Únete a más de 86.000 profesionales que leen nuestros briefings independientes en cinco sectores.